
Rivella ahora impuesto sobre las bebidas gaseosas en batidos de proteína de suero
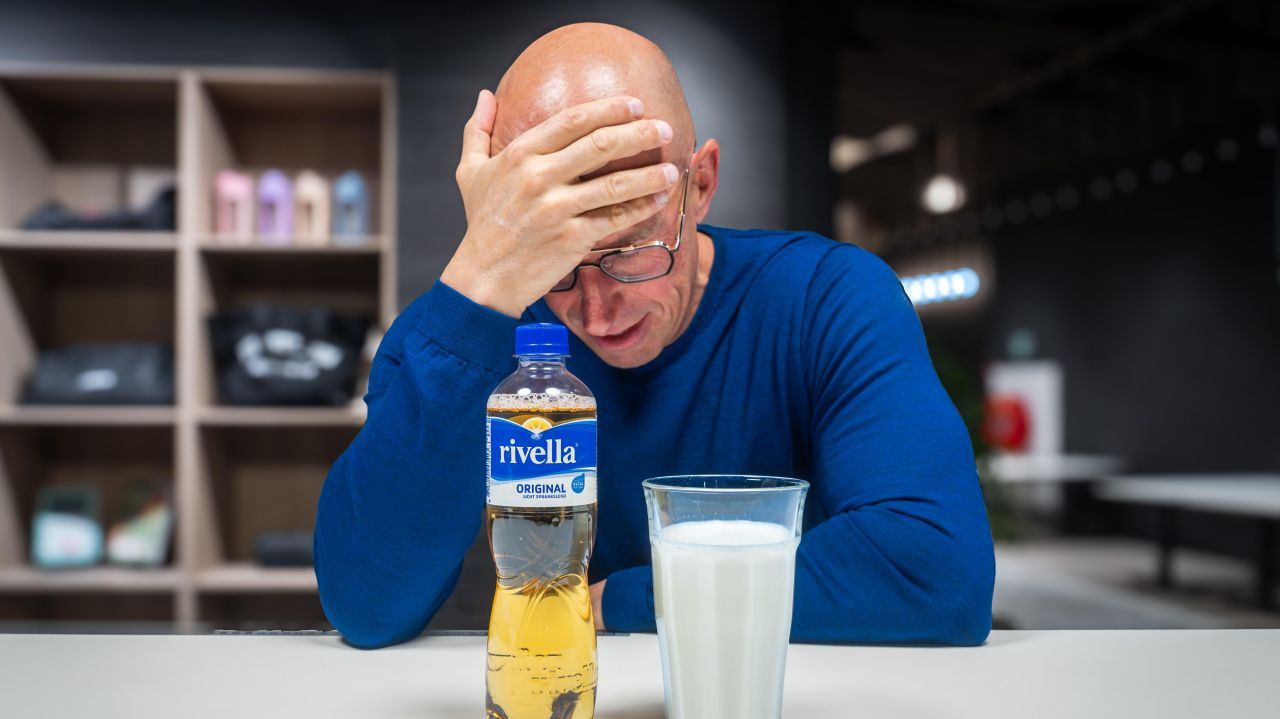
Ahora Rivella aplica el Impuesto sobre Bebidas Azucaradas a los batidos de proteína de suero
Este es un ejemplo clásico que seguir la letra de la ley produce un resultado que está en marcado contraste con la intención original de esta ley.
Puede ser un material algo difícil, intentaré mantenerlo lo más breve y simple posible, pero algunas cosas simplemente necesitan un poco de explicación e información de fondo.
Se trata de la Ley sobre el Impuesto de Consumo de Bebidas No Alcohólicas de 1993, y en particular del artículo 9. En este artículo se describe de manera bastante breve qué productos están sujetos a este impuesto.
Se entiende por limonada el jugo de fruta o verdura diluido con agua, así como bebidas azucaradas y aromáticas, y bebidas a las que se les han añadido agentes aromatizantes o saborizantes que claramente están destinadas a ser consumidas sin calentar.
Por favor, proporcione el texto que le gustaría traducir.
2) La limonada también se considera la bebida mencionada en el primer párrafo, en forma sólida o como concentrado.
En el mismo artículo también se establece que los productos lácteos no se consideran limonada y, por lo tanto, quedan fuera del impuesto al consumo.
Traduce el siguiente texto a estos idiomas:
3) No se clasifica como limonada: la bebida elaborada a partir de leche o productos lácteos con un contenido de grasa láctea del 0,02% m/m o más, que contiene proteínas y azúcares de la leche, y no siendo una bebida hecha de suero o productos de suero;
Esto se ha convertido en ley porque los productos lácteos también contienen buenos nutrientes. Sin embargo, se ha añadido una cláusula a la excepción de la leche > no siendo una bebida hecha de suero o productos de suero. Esto se siente muy extraño y aquí es donde se produce el error. El suero es un líquido amarillento que se libera de la leche cuando haces queso. En el pasado, esto se desechaba o se utilizaba como alimento para animales. Hasta que se descubrió que, de hecho, esta es la parte de mayor calidad de la leche. Que también se podía concentrar y secar para convertirlo en algo que ahora conocemos como proteína de suero. Un producto que contiene entre el 80% y el 90% de proteína, que también incluye grasas lácteas y azúcares lácteos, mucho más nutritivo que la leche de origen. Pero, ¿por qué se excluye explícitamente el suero de la excepción de la leche, eso no tiene sentido? No tiene sentido, y para entender cómo esto se convirtió en ley, debes retroceder a los documentos parlamentarios de 1992 en los que se discute la propuesta de la nueva ley de impuestos al consumo.
Documentos del Parlamento 22843 núm. 4 – Pág. 8 Los miembros de la facción del PvdA encontraron incomprensible que el gobierno propusiera excluir las bebidas weidranken de los impuestos. En el informe adicional, el gobierno sostiene explícitamente que al incluir o no ciertas bebidas en el impuesto, no se prioriza el aspecto de la salud, sino la posición en el patrón de consumo. A su juicio, las bebidas weidranken ocupan el mismo lugar en el patrón de consumo que los refrescos. Esto también es visible en la vida cotidiana en la tienda, donde las bebidas weidranken generalmente se exhiben junto a los refrescos y no junto a los productos lácteos.
Traduce el siguiente texto a estos idiomas.
Las bebidas mencionadas aquí se refieren a Rivella, una bebida refrescante a la que se le ha añadido un poco de suero, pero que no contiene otros nutrientes. Esto calificaría a Rivella como un producto lácteo, y por lo tanto, lo eximiría del impuesto al consumo. Esta no es la intención de la excepción láctea, y por lo tanto, se ha presentado una propuesta de enmienda legislativa.
Enmienda de Van der Vaart e Ybema – Documento parlamentario 22843 – 1992 - Los abajo firmantes proponen la siguiente enmienda: En el artículo 9, tercer párrafo, parte a, al final, reemplazando el punto y coma por una coma, se añade: no siendo una bebida elaborada a partir de hierba o productos de pasto;.
Explicación: Este enmienda tiene como objetivo someter las bebidas elaboradas a partir de hierba o productos de hierba al impuesto sobre el valor de consumo de las bebidas no alcohólicas, ya que este producto compite con otros refrescos y el impuesto de consumo no debe alterar esta relación competitiva.
Traduce el siguiente texto a estos idiomas
Por lo tanto, los productos de suero quedan excluidos de la excepción de la leche, por lo que no puedes añadir un poco de suero líquido a un refresco para evitar el impuesto de consumo, eso está claro. Solo en 1992, la proteína de suero (forma altamente concentrada de suero líquido) tal como existe ahora no se conocía en absoluto. Y ciertamente no en los Países Bajos, eso llegó más tarde. Un producto que no compite con los refrescos, que no está en el pasillo de los refrescos, que no sacia la sed, sino que es nutritivo. Y aún más nutritivo que la leche de la que originalmente proviene. Para dar más perspectiva, la tabla a continuación muestra la diferencia en los valores nutricionales entre Rivella (de donde todo comenzó), leche semi-desnatada y nuestra Perfect Whey en una relación de mezcla de 1:4, con la que cuenta la ley. Aquí se puede ver claramente que Rivella (con suero en él) no es nutritivo y que la proteína de suero tiene valores nutricionales mucho mejores que la leche, pero aun así no entra en la excepción de la leche.

Ahora también hay batidos de proteínas que no se basan en el Whey (la parte de proteína de leche de más alta calidad) sino en la Proteína de Leche Completa (Concentrado de Proteína de Leche - MPC). La proteína de leche está compuesta por un 20% de whey y un 80% de caseína, un batido basado en proteína de leche también está incluido en la tabla. Y esto sí está bajo la excepción de la leche. Ya sea que un batido de proteínas esté basado en Whey o en proteína de leche, son muy similares, todos tienen el mismo propósito y momento de uso. La única diferencia es que sobre un batido de proteínas basado en whey se debe pagar un impuesto de consumo, ya que así lo establece la ley según Rivella.
Durante 27 años, hasta 2020, la aduana también estuvo de acuerdo y consideró que el impuesto al consumo no se aplicaba a estos batidos de proteína de suero. Se trata de productos ricos en proteínas, no destinados a calmar la sed, sino a nutrir. En 2010, el tribunal de Haarlem también dictaminó que los productos con alto contenido de proteínas no deberían estar sujetos al impuesto al consumo. Alrededor de 2020, la aduana aparentemente comenzó a pensar de manera diferente y empezó a apoyarse en el texto literal de la ley. Tomaron la posición de que se debe pagar impuestos sobre el consumo por los batidos de proteína de suero. Sin embargo, esta postura nunca se comunicó a la industria ni a todas las empresas productoras en los Países Bajos que son las primeras en la cadena responsables de los bienes sujetos a impuesto al consumo. Ahora, en diciembre de 2025, ha habido otra demanda en el tribunal de Haarlem. El tribunal ha dictaminado que si se sigue la ley, se debe pagar el impuesto al consumo sobre los batidos de proteína de suero. No puedo decir si también se habló sobre la intención original de la ley y la desviación con respecto a la aplicación actual. Sin embargo, he entendido que todavía hay una apelación pendiente y que el caso probablemente terminará en el Tribunal Supremo.
Traduce el siguiente texto a estos idiomas
Pero con esta decisión en mano, la Aduana se siente lo suficientemente fuerte como para ahora evaluar a todas las empresas productoras en los Países Bajos con un efecto retroactivo de 5 años por este impuesto al consumo. Se trata de aproximadamente 5 empresas familiares en los Países Bajos, algunas de las cuales llevan en este negocio 20 años y están recibiendo liquidaciones que van desde millones hasta más de 10 millones; algunas también se declararán en bancarrota como resultado. Y para mayor claridad, nosotros no producimos, así que no comparto esto inicialmente por interés propio.
Traduce el siguiente texto a estos idiomas
Ya sea que estés de acuerdo con el impuesto al consumo o no, si este es el punto de partida, comunícalo claramente a la industria. Entonces todos podrán tenerlo en cuenta. Y dado que el impuesto al consumo es un impuesto que aumenta los costos y que finalmente paga el consumidor, este impuesto puede trasladarse a la cadena de suministro. Si ahora empiezas a gravar a las empresas de producción hasta 5 años atrás, esas empresas no tuvieron esta opción. Por lo tanto, deben pagar todos los impuestos de consumo por sí mismas, con todas las consecuencias que eso conlleva.
Por favor, proporcione el texto que le gustaría traducir.
Los últimos informes indican que las autoridades regulatorias están ampliando aún más el concepto de lo que está y lo que no está sujeto a impuestos de consumo. Los productos que se clasifican legalmente como sustitutos de comidas, destinados a reemplazar una comida, también incluyen la limonada. Así lo interpreta la Aduana. De repente, tampoco ven los productos lácteos a los que se ha añadido un 1% de suero como productos lácteos. Todo esto es una interpretación muy amplia del texto literal de la ley, pero, para ser honesto, nada me sorprende en este momento. Un tribunal superior tendrá que pronunciarse sobre esto.
Traduce el siguiente texto a estos idiomas.
Además, entiendo que toda la legislación sobre impuestos al consumo será reformada durante este período gubernamental, lo cual ya era necesario, ya que la ley actual data de 1993. La idea ahora es que se moverá más hacia un impuesto sobre el azúcar y la salud desempeñará un papel más importante en esta ley.
Traduce el siguiente texto a estos idiomas (en: inglés, nl: holandés, zh: chino mandarín, es: español):
Continuará, podríamos decir....
Otros artículos de René Van der Zel
Livery de XXL Nutrition en el GP de los Países Bajos en Zandvoort.
26 ago 2026 · 06:22Leer más
No solo ofrecemos batidos... construimos medio gimnasio
12 abr 2026 · 15:04Leer más
Cómo René van der Zel superó los 100 millones de euros con XXL Nutrition, sin tenerlo como objetivo.
10 nov 2025 · 09:48Leer más