Rivella 现在对乳清蛋白奶昔征收软饮料税
通过Rivella,现在对乳清蛋白奶昔征收饮料税
这是一个经典例子,遵循法律的字面意思会产生与法律原意截然相反的结果。
这可能有点难懂,我会尽量简短明了,但有些事情确实需要一些解释和背景信息。
这涉及1993年的非酒精饮料消费税法,特别是第9条。该条款简要描述了哪些产品属于消费税的范围。
柠檬水是指用水稀释的果汁或蔬菜汁,以及添加了香料或调味剂的甜味和芳香饮料,这些饮料显然是为了在未加热的情况下饮用。
请提供您想翻译的文本。
2) 柠檬水也被视为第一段中提到的饮料,无论是固体形式还是浓缩形式。
同一篇文章还指出,乳制品不被归类为柠檬水,因此不受消费税的限制。
将以下文本翻译成这些语言:
3) 不被视为柠檬水的:由牛奶或乳制品制成的饮料,乳脂含量为0.02%或更高,且含有乳蛋白和乳糖,而不是由乳清或乳清产品制成的饮料;
这条法律的制定是因为乳制品也含有良好的营养成分。然而,法律中添加了一条说明 > 不包括由乳清或乳清产品制成的饮品。 这感觉非常奇怪,这也是它出错的地方。乳清是一种淡黄色液体,在制作奶酪时从牛奶中分离出来。过去,这种液体被丢弃或用于动物饲料。直到人们发现这实际上是牛奶中最优质的部分。人们还发现,可以进一步浓缩和干燥这种液体,成为现在我们所知的乳清蛋白。这是一种含有80%到90%蛋白质的产品,同时还包含乳脂和乳糖,比其来源的牛奶更加营养丰富。但是,为什么乳清被明确排除在牛奶例外之外呢?这不合逻辑,对吗?这确实不合逻辑,要理解它是如何成为法律的,你需要回想1992年的议会文件,讨论新消费税法案的提案。
议会文件 22843 号 4 – 第 8 页 PvdA 党团成员认为,政府提议将饮料排除在税收之外是无法理解的。在进一步的报告中,政府明确表示,是否将某些饮料纳入税收,并不是主要考虑健康方面,而是考虑其在消费模式中的位置。在他们看来,饮料在消费模式中占据与软饮相同的位置。这在日常生活中也可以在商店中看到,饮料通常与软饮一起摆放,而不是与乳制品放在一起。
将以下文本翻译成这些语言。
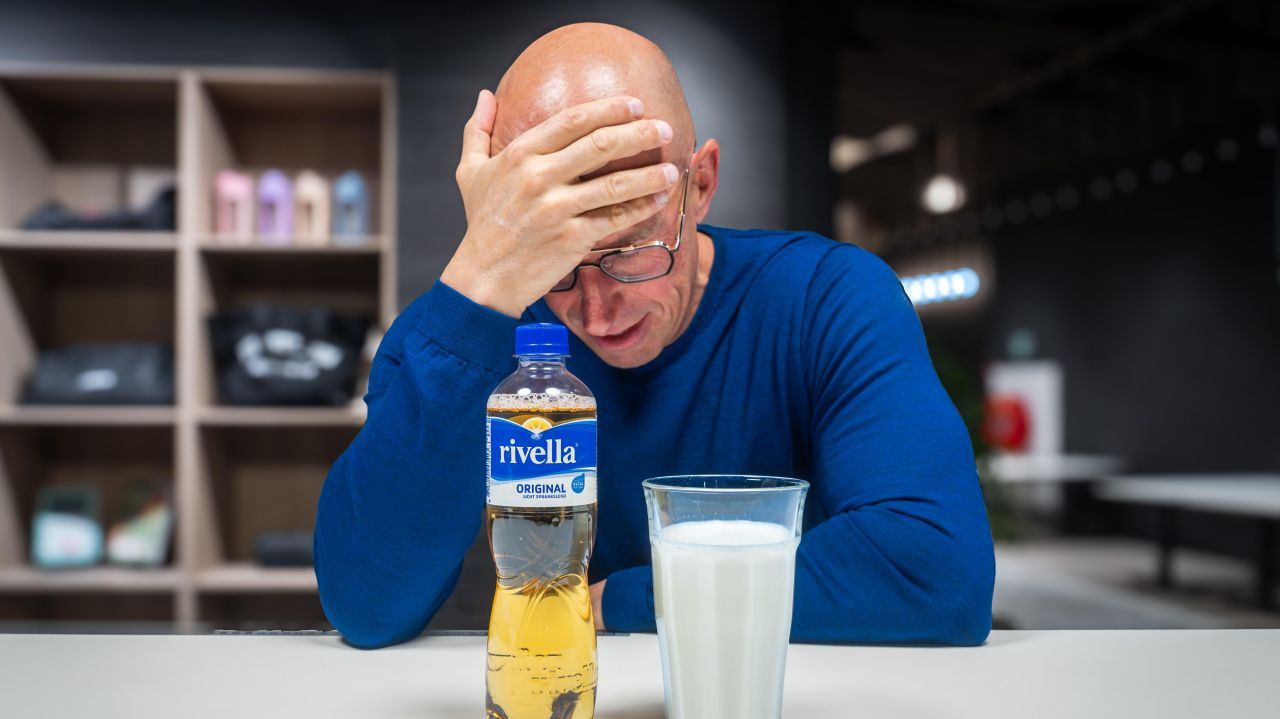
这里提到的饮料是指Rivella,这是一种添加了一点乳清的软饮料,但不含其他营养成分。因此,Rivella将被视为乳制品,从而免于消费税。这并不是乳制品例外的意图,因此提出了立法修正案的建议。
范德瓦特和伊贝马的修正案 – 国会文件22843 – 1992 - 以下签名者提出以下修正案:在第9条第三段a项的末尾,将分号替换为逗号,添加:不包括由牧场或牧场产品制造的饮料;。
说明:此修正案旨在将由草或草制品制造的饮料纳入非酒精饮料的消费税征收范围,因为该产品与其他软饮料竞争,而消费税不应干扰这种竞争关系。
将以下文本翻译成这些语言
因此,乳清产品被排除在牛奶例外之外,因此您无法在软饮料中添加一点液体乳清以避开消费税,这一点是明确的。早在1992年,乳清蛋白(目前存在的高度浓缩液态乳清)完全不为人知。而且在荷兰甚至更是不为人知,这个产品的出现是后来才发生的。它不是与软饮料竞争的产品,也没有在软饮料的货架上,不解渴而是滋养。而且比最初所来源的牛奶更有营养。为了提供更多的见解,下面的表格显示了Rivella(这一切的起源)、半脱脂奶和我们完美乳清在1:4混合比例下的营养价值差异,法律以此混合比例进行计算。通过这些,你可以清楚地看到Rivella(带有乳清的)并没有营养,而乳清蛋白的营养价值却要远远高于牛奶,但仍然不属于牛奶例外。

现在也有一些蛋白质奶昔,它们不是基于乳清(牛奶蛋白中最高质量的部分),而是基于完整的乳蛋白(乳蛋白浓缩物 - MPC)。乳蛋白由20%的乳清和80%的酪蛋白组成,基于乳蛋白的奶昔也包含在表格中。这确实符合乳类例外。无论蛋白质奶昔是基于乳清还是乳蛋白,它们都非常相似,都有相同的用途和使用时机。唯一的区别是,基于乳清的蛋白质奶昔由于法律规定,需缴纳消费税,因为这在Rivella的法律中有明文规定。
长达27年,直到2020年,海关当局都对此表示同意,并认定消费税不适用于这些乳清蛋白奶昔。这些产品蛋白含量很高,并不是为了解渴,而是为了提供营养。在2010年,哈勒姆法院也裁定高蛋白产品不应当被征收消费税。大约在2020年,海关显然开始对此有不同看法,并开始依赖法律的字面内容。他们的立场是,乳清蛋白奶昔需要缴纳消费税。然而,这一立场从未传达给行业,也没有告知荷兰所有的生产企业,而这些企业在供应链中是第一责任方。现在,在2025年12月,哈勒姆法院又进行了一场诉讼。法院裁定,如果遵循法律,就必须针对乳清蛋白奶昔缴纳消费税。我不能说是否也讨论了法律的原始意图以及与当前适用的偏离情况。不过,我了解到仍将提起上诉,案件可能最终会提交至最高法院。
将以下文本翻译成这些语言
但凭借这项裁决,海关感到有足够的力量对所有在荷兰生产的公司进行追溯5年的消费税征收。这涉及到大约5家荷兰的家族企业,其中一些已经在这个行业工作了20年,因此收到了数百万到超过1000万的评估;有些公司因此将破产。为了澄清,我们并不自己生产,所以我最初分享这件事并非出于自利。
将以下文本翻译成这些语言
无论您是否同意消费税,如果这是出发点,请清晰地向行业沟通。那么每个人都可以考虑到这一点。由于消费税是一种增加成本的税,最终由消费者支付,因此这项税可以在供应链中进行转嫁。如果您开始追溯到五年前对生产企业进行评估,而那些企业并没有这个选择。因此,他们必须自己支付所有的消费税,带来一切后果。
请提供您希望翻译的文本。
最新的消息是,监管机构正在进一步扩大消费税的概念,什么属于消费税,什么不属于。根据海关的解释,被法律认定为餐替代品的产品,旨在替代一餐的,还有柠檬水。他们突然不再将添加了1%乳清的乳制品视为乳制品。这都是对法律文本字面意义的非常宽泛的解释,但老实说,目前没有什么能让我感到惊讶。一位更高的法官将不得不对此作出裁定。
将以下文本翻译成这些语言。
此外,我了解到在这个政府任期内整个消费税立法将进行改革,这也实在是时候了,因为现行法律可以追溯到1993年。现在的想法是,这将更多地朝着糖税的方向发展,健康将更大程度地在这项法律中发挥作用。
将以下文本翻译成这些语言(en:英语,nl:荷兰语,zh:普通话,es:西班牙语):
我们可以说,未完待续....