
Дверь Ривелла вводит налог на напитки на протеиновые коктейли на основе сыворотки
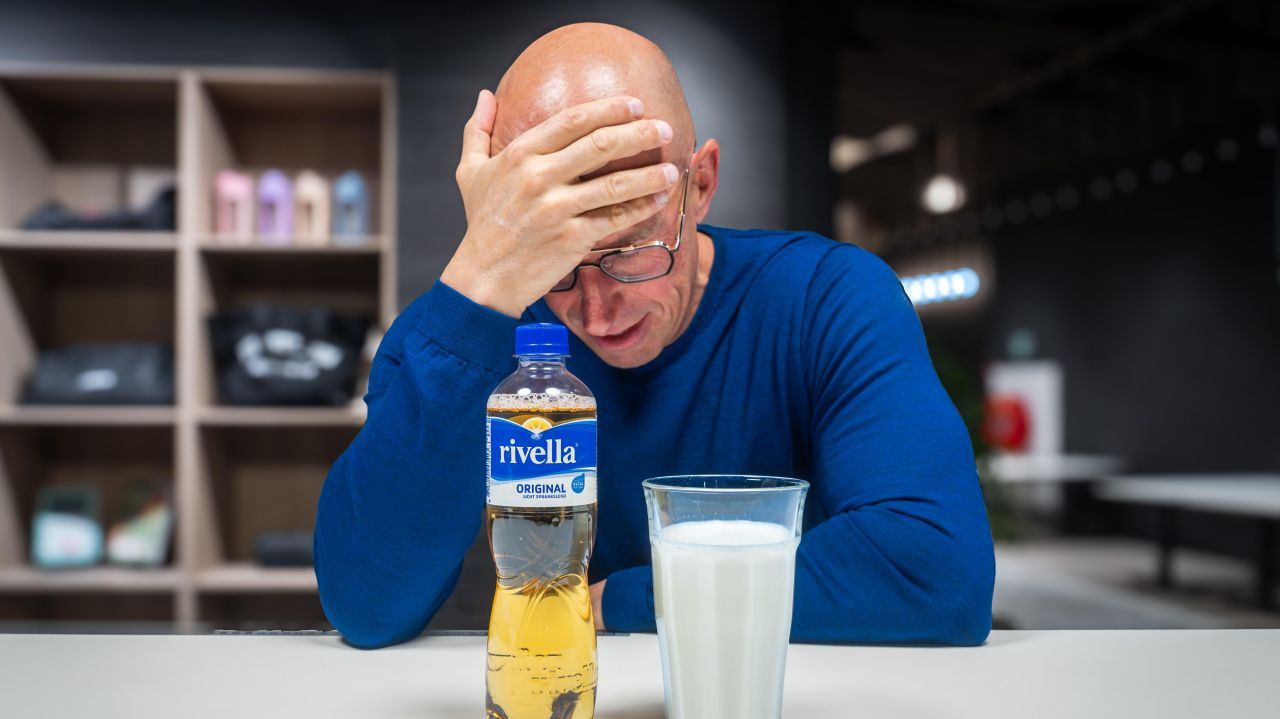
Дверь Ривелла к налогу на напитки для протеиновых коктейлей на основе сыворотки
Это классический пример того, что следование букве закона приводит к результату, который противоречит изначальному замыслу этого закона.
Это может быть немного сложным, я постараюсь оставить все как можно короче и проще, но некоторые вещи действительно требуют пояснений и дополнительной информации.
Речь идет о Законе о акцизе на безалкогольные напитки 1993 года, в частности о статье 9. В ней кратко описаны продукты, попадающие под акциз.
Нужен текст для перевода.
Лимонадом понимаются фруктовые или овощные соки, разведенные водой, а также сладкие и ароматизированные напитки и напитки, к которым добавлены ароматизаторы или вкусовые добавки, которые, по всей видимости, предназначены для употребления в охлажденном виде.
Нет текста для перевода.
2) Лимонадом также считается напиток, указанный в первом пункте, в твердой форме или в виде концентрата.
В той же статье также указано, что молочные продукты не считаются лимонадом и, следовательно, не подпадают под акцизный налог.
3) Лимонадом не считается напиток, приготовленный из молока или молочных продуктов, содержащий 0,02% или более жиров в молоке, в котором присутствуют молочные белки и молочный сахар, и не являющийся напитком, изготовленным из сыворотки или сывороточных продуктов;
Это вошло в закон, потому что молочные продукты содержат хорошие питательные вещества. Однако к исключению молока была добавлена фраза: не являющаяся напитком, изготовленным из сыворотки или сывороточных продуктов. Это кажется очень странным и здесь возникает проблема. Сыворотка — это желтоватая жидкость, которая выделяется из молока при производстве сыра. Раньше ее выбрасывали или использовали в качестве кормов для животных. Пока не выяснилось, что это на самом деле самая качественная часть молока. Ее можно было также концентрировать и сушить до продукта, который мы сейчас знаем как протеиновую сыворотку. Продукт с содержанием белка от 80% до 90%, в который также входят молочные жиры и молочные сахара, намного более питателен, чем молоко, из которого он получен. Но почему тогда сыворотка прямо исключена из молочного исключения? Это же нелогично? Это тоже нелогично, и чтобы понять, как это попало в закон, нужно вернуться к документам парламента 1992 года, где обсуждается проект нового закона о потребительском налоге.
Пожалуйста, предоставьте текст для перевода.
Камерstukken 22843, номер 4 – Страница 8 Члены фракции Партии труда (PvdA) сочли непонятным, что правительство предлагает исключить алкогольные напитки из налогообложения. В дополнительном отчете правительство подчеркивает, что при вопросе о том, включать ли определенные напитки в налогообложение, на первый план выходит не здоровье, а место в потребительском поведении. По их мнению, алкогольные напитки занимают в потребительских привычках такое же место, как и безалкогольные напитки. Это также видно из повседневной жизни в магазине, где алкогольные напитки обычно выставляются рядом с безалкогольными, а не с молочными продуктами.
Переводимый текст не предоставлен.
Под упомянутыми здесь молочными напитками подразумевается Ривелла, безалкогольный напиток, в который добавлено немного сыворотки, но который не содержит других питательных веществ. В связи с этим Ривелла могла быть классифицирована как молочный продукт и, следовательно, исключена из налога на потребление. Это не соответствует изначальному намерению исключения для молочных продуктов, и поэтому был предложен проект изменения закона (Поправка).
Предоставленный текст для перевода отсутствует.
Поправка ван дер Ваарт и Йбема – Документ Палаты 22843 – 1992 - Подписавшиеся представляют следующую поправку: В статье 9, третьем абзаце, пункте а, в конце, заменив точку с запятой на запятую, добавляется: не являющийся напитком, произведенным из пастбища или пастбищных продуктов;.
Нет текста для перевода.
Пояснение: С данным поправкой предполагается сделать напитки, производимые из травы или травяных продуктов, объектом налога на потребление безалкогольных напитков, поскольку этот продукт конкурирует с другими безалкогольными напитками, и налог на потребление не должен нарушать эти конкурентные отношения.
Таким образом, продукты из сыворотки исключаются из молочной исключения, поэтому вы не можете добавить немного жидкой сыворотки в газированный напиток, чтобы избежать потребительского налога, это очевидно. В 1992 году протеин сыворотки (высококонсервированная форма жидкой сыворотки), как он есть сейчас, совершенно не был известен. И особенно не в Нидерландах, это пришло позже. Продукт, который не конкурирует с газированными напитками, который не находится на полках с напитками, не утоляет жажду, а наоборот, питателен. И еще более питателен, чем молоко, из которого он изначально получается. Чтобы дать больше понимания, приведена таблица с разницей в питательной ценности между Rivella (с чего все началось), полутворным молоком и нашим Perfect Whey в соотношении 1:4, закон учитывает это соотношение. Здесь вы ясно видите, что Rivella (с сывороткой) не является питательным и что протеин сыворотки имеет значительно лучшие питательные показатели, чем молоко, но все же не подпадает под молочное исключение.

Сейчас существуют протеиновые шейки, которые не основаны на сывороточном белке (самой высококачественной части молочного белка), а на основе полноценного молочного белка (концентрат молочного белка - MPC). Молочный белок состоит на 20% из сыворотки и на 80% из казеина, шейк на основе молочного белка также указан в таблице. И это также подпадает под исключение молочных продуктов. Независимо от того, основан ли протеиновый шейк на сыворотке или молочном белке, они очень похожи друг на друга, все имеют одну и ту же цель и время использования. Единственное отличие заключается в том, что за протеиновый шейк на основе сыворотки начисляется налог на потребление, поскольку это прямо указано в законе от Rivella.
На протяжении 27 лет, вплоть до 2020 года, таможня также придерживалась этой точки зрения и считала, что акцизный налог не применим к этим протеиновым шейкам на основе сыворотки. Речь идет о продуктах с высоким содержанием белка, которые не предназначены для утоления жажды, а именно для питания. В 2010 году суд в Хаарлеме также заявил, что продукты с высоким содержанием белка не должны облагаться акцизным налогом. Однако около 2020 года таможня, по-видимому, начала менять своё мнение и начала опираться на буквальный текст закона, занимая позицию, что акцизный налог должен взиматься с протеиновых шейков на основе сыворотки. Однако эта позиция никогда не была сообщена отрасли или всем производственным компаниям в Нидерландах, которые несут первоочередную ответственность за товары, облагаемые акцизом. В декабре 2025 года снова имел место судебный процесс в судах Хаарлема, где суд заявил, что согласно закону с протеиновых шейков на основе сыворотки должен взиматься акцизный налог. Говорили ли о первоначальном намерении закона и отклонении от его текущего применения, я не могу сказать. Тем не менее, мне известно, что будет подана апелляция, и дело, вероятно, в конечном итоге поступит в Верховный суд.
Нет текста для перевода.
Однако, с этим заявлением в руках, таможня чувствует себя уверенно, что может наложить налог на потребление на все производящие компании в Нидерландах с обратной даты за 5 лет. Это касается примерно 5 семейных предприятий в Нидерландах, некоторые из которых работают в этом бизнесе уже 20 лет, и в результате они получают налоговые уведомления на миллионы, превышающие 10 миллионов, некоторые из них также могут обанкротиться. Для ясности, мы не производим сами, поэтому изначально не делюсь этим в своих интересах.
Текст для перевода не предоставлен.
Согласны вы с налогом на потребление или нет, если это отправная точка, то сообщите об этом четко отрасли. Тогда все смогут учесть это. И поскольку налог на потребление — это налог, увеличивающий расходы, который в конечном итоге платит потребитель, этот налог может быть передан по цепочке. Если вы сейчас начнете взимать налоги с производственных компаний за последние 5 лет, то у этих компаний не было такой возможности. Таким образом, все налоги на потребление им придется оплачивать самостоятельно, со всеми вытекающими последствиями.
Последние сообщения гласят, что контролирующие органы вновь расширяют понимание того, что именно попадает под акцизный налог. Продукты, которые законодательно обозначаются как заменители пищи и предназначены для того, чтобы заменить еду, также включают лимонад. Такова интерпретация таможни. Кроме того, молочные продукты, которым добавили 1% сыворотки, внезапно перестали рассматриваться как молочные. Это все очень широкое толкование буквы закона, но, по правде говоря, в данный момент меня уже ничто не удивляет. Целесообразно будет, чтобы более высокая инстанция разобралась в этом вопросе.
Пожалуйста, предоставьте текст для перевода.
Кроме того, я понял, что на протяжении всего этого правительственного срока будет пересмотрено законодательство о налогах на потребление. Это вполне уместно, поскольку существующий закон датируется 1993 годом. Сейчас предполагается, что он будет больше напоминать налог на сахар, и здоровье будет играть более значимую роль в этом законодательстве.
Продолжим, так сказать....
Другие статьи от René Van der Zel
XXL Nutrition на Гран-при Нидерландов в Зандфорте.
26 авг. 2026 г. · 06:22Читать далее
Мы не только доставляем шейки... мы строим половину спортзала
12 апр. 2026 г. · 15:04Читать далее
Как Рене ван дер Зел преодолел отметку в 100 миллионов евро с XXL Nutrition - без этой цели.
10 нояб. 2025 г. · 09:48Читать далее