
Porta Rivella agora Imposto sobre Bebidas Refrigerantes em shakes de proteína de soro
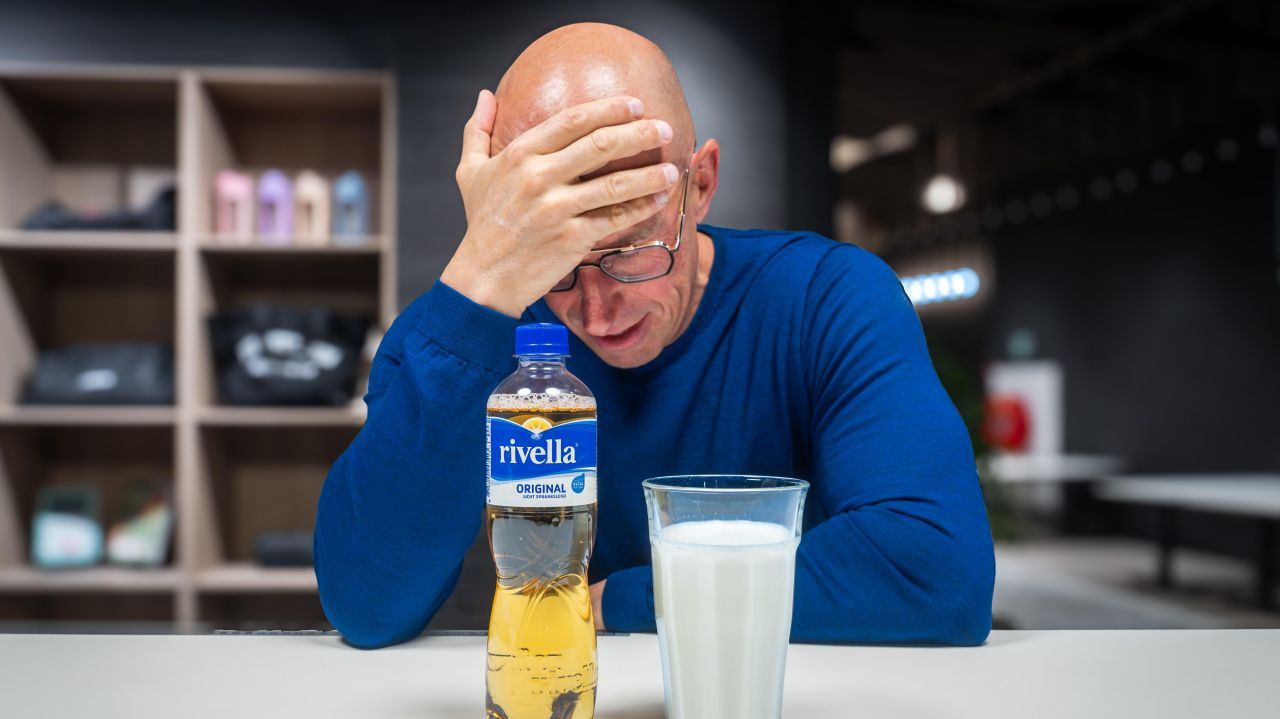
A Rivella agora aplica imposto sobre refrigerantes em shakes de proteína de soro de leite
Este é um exemplo clássico de que seguir a letra da lei resulta em uma consequência que contraria a intenção original dessa lei.
Pode ser um pouco complicado, vou tentar mantê-lo o mais curto e simples possível, mas algumas coisas realmente precisam de um pouco de explicação e informações de fundo.
Refere-se à Lei sobre o imposto sobre o consumo de bebidas não alcoólicas de 1993, especialmente ao artigo 9. Este descreve de forma sucinta quais produtos estão sujeitos ao imposto de consumo.
Traduza o seguinte texto para estes idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Entende-se por limonada suco de frutas ou vegetais diluído com água, bem como bebidas adoçadas e aromáticas e bebidas às quais foram adicionados agentes aromatizantes ou sabores que são claramente destinadas a serem consumidas frias.
Por favor, insira o texto que você gostaria de traduzir.
2) A limonada é considerada a bebida mencionada no primeiro parágrafo, em forma sólida ou como concentrado.
No mesmo artigo também está escrito que os produtos lácteos não são considerados refrigerantes e, portanto, estão isentos do imposto sobre o consumo.
Texto de tradução aqui
3) Não é considerado limonada: a bebida preparada a partir de leite ou produtos lácteos com um teor de gorduras do leite de 0,02% mas ou mais, na qual se encontram proteínas do leite e açúcar do leite, que não seja uma bebida fabricada a partir de soro de leite ou produtos de soro;
Isto foi incluído na lei porque os produtos lácteos também contêm bons nutrientes. No entanto, uma frase foi acrescentada à exceção do leite > não se tratando de uma bebida feita a partir de soro de leite ou produtos de soro de leite. Isso parece muito estranho e é aqui que está o erro. O soro de leite é um líquido amarelado que se separa do leite quando você faz queijo. Antigamente, isso era descartado ou usado como ração animal. Até que se descobriu que isso era, na verdade, a parte mais valiosa do leite. Que também poderia ser concentrado e seco em algo que agora conhecemos como Proteína do Soro de Leite. Um produto com entre 80% e 90% de proteína, que também contém gorduras lácteas e açúcares lácteos, muito mais nutritivo do que o leite do qual provém. Mas por que o soro de leite é explicitamente excluído da exceção do leite, isso não é lógico? Isso também não é lógico e para entender como isso chegou à lei, você precisa voltar aos documentos legislativos de 1992, onde a proposta da nova lei sobre imposto sobre consumo foi discutida.
Traduza o seguinte texto para esses idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Documentos da Câmara 22843 nº 4 – Página 8 Os membros da bancada do PvdA acharam incompreensível que o governo proponha manter as bebidas energéticas fora da tributação. No relatório adicional, o governo argumenta claramente que a questão de incluir ou não certas bebidas na tributação não se baseia no aspecto de saúde, mas na posição no padrão de consumo. Na opinião deles, as bebidas energéticas ocupam o mesmo lugar no padrão de consumo que os refrigerantes. Isso também é visível no cotidiano nas lojas, onde as bebidas energéticas são normalmente expostas ao lado dos refrigerantes, e não ao lado dos produtos lácteos.
Para traduzir o texto de forma precisa e natural em cada idioma solicitado, por favor forneça o texto que você deseja traduzir.
Nas bebidas lácteas mencionadas aqui, deve-se pensar na Rivella, um refrigerante ao qual foi adicionada um pouco de soro de leite, mas que não contém outros nutrientes. Portanto, a Rivella é considerada um produto lácteo e, assim, não está sujeita à taxa de consumo. Essa não é a intenção da exceção do leite, e por isso foi proposta uma alteração legislativa.
Traduza o seguinte texto para esses idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Emenda van der Vaart e Ybema – Documento da câmara 22843 – 1992 - Os abaixo-assinados propõem a seguinte emenda: No artigo 9, terceiro parágrafo, alínea a, acrescenta-se ao final, substituindo o ponto e vírgula por uma vírgula: não sendo uma bebida produzida de pasto ou produtos de pasto;.
Traduza o texto com precisão e de forma natural para cada idioma solicitado.
Esclarecimento: Com esta emenda, pretende-se submeter as bebidas fabricadas a partir de leite ou produtos lácteos à tributação do imposto sobre o consumo de bebidas não alcoólicas, uma vez que este produto concorre com outras bebidas refrigerantes e o imposto sobre o consumo não deve perturbar essa relação competitiva.
Os produtos de soro de leite são, portanto, excluídos da exceção do leite, para que você não possa adicionar um pouco de soro de leite líquido a um refrigerante para escapar do imposto sobre o consumo, isso é claro. Em 1992, a proteína do soro de leite (forma altamente concentrada de soro de leite líquido) como a conhecemos hoje não era de forma alguma conhecida. E definitivamente não na Holanda, isso surgiu mais tarde. Um produto que não concorre com refrigerantes, que não está nem no corredor de refrigerantes, que não sacia a sede, mas é nutritivo. E ainda mais nutritivo do que o leite do qual se origina. Para dar um pouco mais de clareza, abaixo está uma tabela com a diferença nos valores nutricionais entre Rivella (onde tudo começou), leite meio-gordo e nosso Perfect Whey em uma proporção de mistura de 1:4, que a lei considera. Aqui você vê claramente que Rivella (com soro de leite) não é nutritivo e que a proteína do soro de leite tem valores nutricionais muito melhores do que o leite, mas ainda assim não se enquadra na exceção do leite.

Agora também existem shakes de proteína que não são à base de Whey (a parte mais nobre da proteína do leite), mas à base da proteína do leite completa (Concentrado de Proteína do Leite - MPC). A proteína do leite é composta por 20% de whey e 80% de caseína, um shake à base de proteína do leite também está na tabela. E este também se enquadra na exceção do leite. Se um shake de proteína é baseado em Whey ou em proteína do leite, eles se parecem muito, têm todos o mesmo objetivo e momento de uso. A única diferença é que sobre um shake de proteína à base de whey deve ser paga uma taxa de consumo, pois é assim que a lei está estipulada por Rivella.
Traduza o texto a seguir para essas línguas (ar: árabe, fr: francês, de: alemão, pt: português):
Por 27 anos, até 2020, a alfândega aqui também concordou e considerou que o imposto sobre consumo não se aplicava a estes shakes de proteína de whey. Trata-se de produtos que são ricos em proteínas, não destinados a saciar a sede, mas sim nutritivos. Em 2010, o tribunal de Haarlem também declarou que produtos com alto teor de proteína não deveriam estar sujeitos ao imposto sobre consumo. Por volta de 2020, a alfândega aparentemente começou a pensar de forma diferente e começou a se apoiar no texto literal da lei. Adotaram a posição de que os shakes de proteína de whey devem pagar imposto sobre consumo. No entanto, essa posição nunca foi comunicada ao setor e também não a todas as empresas produtoras na Holanda que são as primeiras responsáveis pelos bens sujeitos ao imposto sobre consumo. Agora, em dezembro de 2025, houve novamente um processo judicial no tribunal de Haarlem. O tribunal decidiu aqui que, se você seguir a lei, deve ser pago imposto sobre consumo sobre os shakes de proteína de whey. Não sei se também foi discutida a intenção original da lei e a discrepância em relação à aplicação atual, mas entendi que ainda há um recurso pendente e que o caso provavelmente acabará na Corte Suprema.
Traduza o seguinte texto para estes idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Mas com essa decisão em mãos, a Receita Federal se sente forte para agora cobrar todas as empresas produtoras na Holanda com efeito retroativo de 5 anos por esse imposto sobre o consumo. Trata-se de cerca de 5 empresas familiares na Holanda, algumas das quais estão nesse ramo há 20 anos e, por isso, recebem cobranças de milhões, até mais de 10 milhões, e algumas delas também irão falir. E para deixar claro, não produzimos nós mesmos, então não compartilho isso inicialmente por interesse próprio.
Se você concorda ou não com o imposto sobre consumo, se esse é o ponto de partida, comunique isso claramente ao setor. Assim, todos poderão levar isso em consideração. E como o imposto sobre consumo é um imposto que aumenta os custos que o consumidor paga no final, esse imposto pode ser repassado na cadeia. Se você for cobrar as empresas de produção até 5 anos atrás, essas empresas não tiveram essa oportunidade. Portanto, elas terão que pagar todos os impostos sobre consumo sozinhas, com todas as consequências resultantes disso.
O texto a ser traduzido não está disponível.
As últimas notícias indicam que as autoridades de fiscalização estão ampliando ainda mais a compreensão do que está incluído e do que não está na tributação sobre o consumo. Produtos que são legalmente considerados substitutos de refeição, destinados a substituir uma refeição, incluem também limonada. Assim é a interpretação da Alfândega. Também produtos lácteos aos quais foi adicionado 1% de soro de leite já não são vistos como produtos lácteos. Essa é uma interpretação bastante ampla do texto legal literal, mas, para ser sincero, nada mais me surpreende neste momento. Um juiz superior terá que se pronunciar sobre isso.
A tradução é essencial para uma comunicação eficaz.
Entendi que toda a legislação sobre impostos sobre o consumo será reformulada durante esta legislatura, o que é necessário, pois a legislação atual data de 1993. A ideia agora é que se encaminhe mais para um imposto sobre o açúcar e que a saúde desempenhe um papel maior nesta lei.
Desculpe, nenhum texto foi fornecido para tradução.
Continuaremos dizendo ....
Outros artigos por René Van der Zel
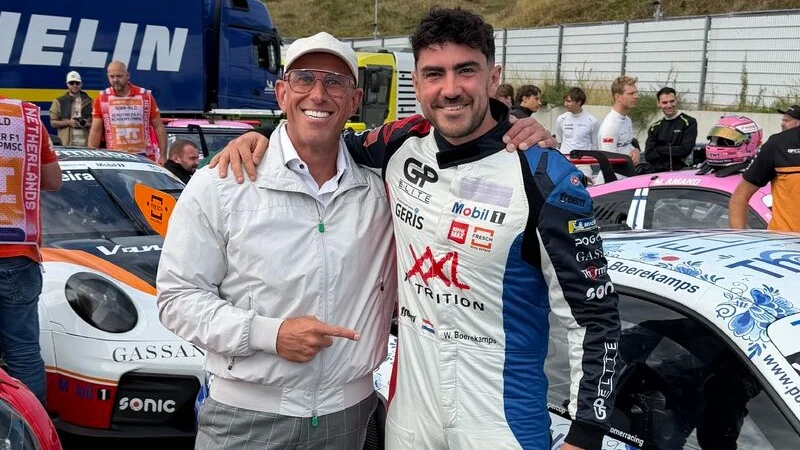
Livery da XXL Nutrition no Grande Prêmio da Holanda em Zandvoort.
26 de ago. de 2026 · 06:22Leia mais
Nós não apenas entregamos shakes... nós construímos metade de uma academia
12 de abr. de 2026 · 15:04Leia mais
Como René van der Zel ultrapassou os 100 milhões de euros com a XXL Nutrition - sem ter isso como objetivo.
10 de nov. de 2025 · 09:48Leia mais