
डोर रिवेला व्हे प्रोटीन शेक पर शीतल पेय कर लगा रहा है
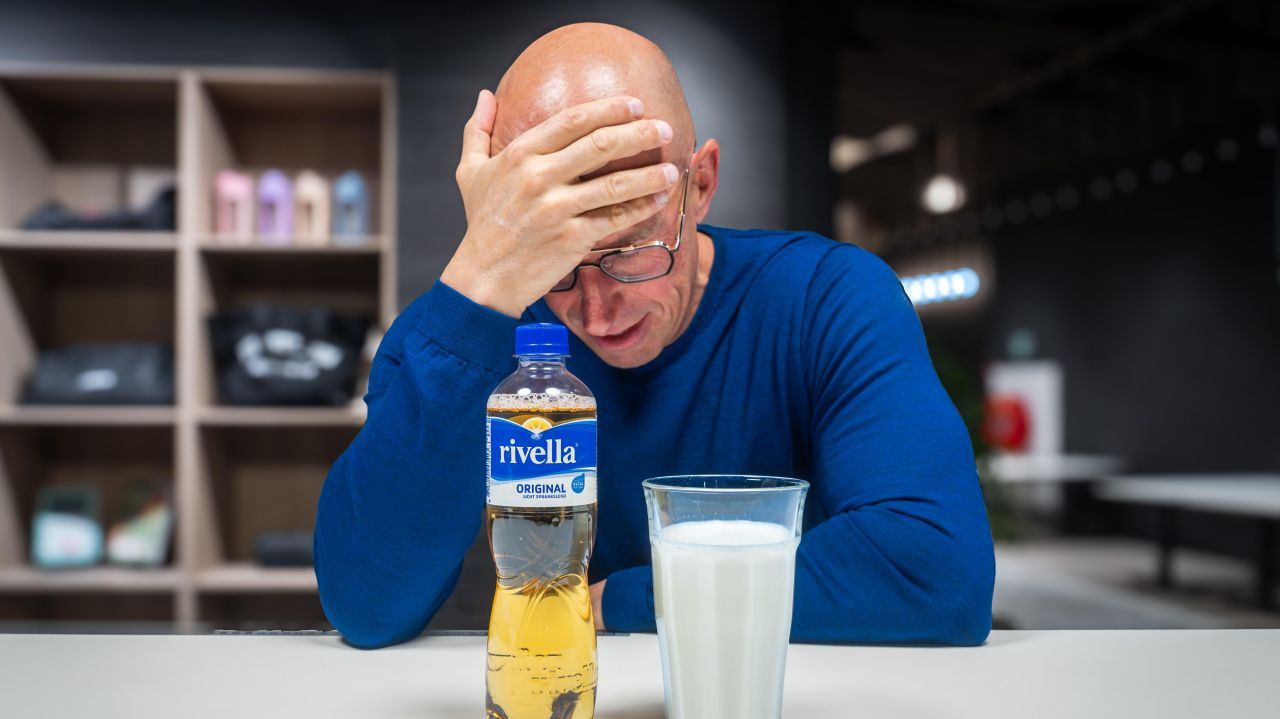
दरवाजा रिवेला पर व्हे प्रोटीन शेक पर पेय कर
यह एक स्कूल का उदाहरण है कि कानून के अक्षरों का पालन करने से एक ऐसा परिणाम निकलता है जो इस कानून की मूल भावना के विपरीत है।
यह थोड़ी जटिल जानकारी हो सकती है, मैं इसे जितना हो सके संक्षिप्त और सरल रखने की कोशिश करूंगा, लेकिन कुछ चीजों को स्पष्टीकरण और पृष्ठभूमि जानकारी की आवश्यकता होती है।
यह 1993 के गैर-मादक पेय पदार्थों पर उपभोक्ता कर कानून के बारे में है, विशेष रूप से अनुच्छेद 9 के बारे में। इसमें उन उत्पादों का संक्षिप्त रूप से वर्णन किया गया है जो उपभोक्ता कर के अंतर्गत आते हैं।
अनुवाद के लिए पाठ आवश्यक है।
लेमोनेड से तात्पर्य है पानी के साथ पतला किया गया फल या सब्ज़ी का जूस, साथ ही मीठे और सुगंधित पेय और ऐसे पेय जिनमें सुगंधित या स्वादिष्ट पदार्थ मिलाए गए हैं जो स्पष्ट रूप से बिना गर्म किए पीने के लिए निर्धारित हैं।
अनुवाद करने के लिए कोई पाठ नहीं है।
2) नींबू पानी को पहले उपबंध में उल्लेखित पेय, ठोस रूप में या संकेंद्रित के रूप में भी माना जाता है।
उसी लेख में कहा गया है कि डेयरी उत्पादों को लिमोनेड नहीं माना जाता है और इसलिए वे उपभोग कर से बाहर रहते हैं।
3) नींबू पानी के रूप में वर्गीकृत नहीं किया जाता: दूध या दूध उत्पादों से तैयार पेय, जिसमें दूध की वसा की मात्रा 0.02% या उससे अधिक होती है जिसमें दूध का प्रोटीन और दूध की चीनी होती है, जो वेट के रूप में या वेट उत्पादों से तैयार नहीं किया गया है;
यह कानून में इसलिए आया क्योंकि दूध के उत्पादों में अच्छे पोषक तत्व होते हैं। हालांकि, दूध की छूट में एक वाक्य जोड़ा गया है जिसमें कहा गया है: यह एक ऐसा पेय नहीं है जो दूध से या दूध के उत्पादों से निर्मित होता है। यह बहुत अजीब लगता है और यहीं पर समस्या उत्पन्न होती है। कर्ड दूध के निर्मित होने पर दूध से एक पीले रंग का तरल निकलता है। पहले इसे फेंक दिया जाता था या पशु आहार के रूप में इस्तेमाल किया जाता था। जब तक कि लोग यह नहीं समझ पाए कि यह वास्तव में दूध का सबसे उच्च गुणवत्ता वाला हिस्सा है। इसे और अधिक केंद्रित और सूखकर एक उत्पाद बनाया जा सकता है जिसे हम आज व्हे प्रोटीन के रूप में जानते हैं। यह उत्पाद 80% से 90% प्रोटीन का होता है, जिसमें दूध के वसा और दूध की शर्करा भी होती है, और यह उस दूध की तुलना में अधिक पोषणकारी होता है जिससे यह निकली है। लेकिन फिर क्यों छूट में स्पष्ट रूप से व्हे का बाहर रखा गया है, यह तो तार्किक नहीं है? यह भी तार्किक नहीं है और यह समझने के लिए कि यह कानून में कैसे आया, आपको 1992 के संसद दस्तावेजों में वापस जाना होगा जहाँ नए उपभोक्ता कर कानून का प्रस्ताव चर्चा में है।
कृपया अनुवाद के लिए पाठ प्रदान करें।
कैमरस्टुक्कन 22843 संख्या 4 – पृष्ठ 8 PvdA समूह के सदस्यों ने इसे समझ से बाहर पाया कि सरकार शराब को कर से बाहर रखने का प्रस्ताव कर रही है। अतिरिक्त रिपोर्ट में, सरकार स्पष्ट रूप से तर्क करती है कि किसी विशेष पेय को कर में शामिल करने या न करने के मामले में स्वास्थ्य पहलू नहीं, बल्कि उपभोग पैटर्न में स्थान मुख्य है। उनके अनुसार, शराब के पेय उपभोग पैटर्न में वही स्थान रखते हैं जो शीतल पेय रखते हैं। यह भी रोजमर्रा की जिंदगी में दुकान में देखा जा सकता है, जहां शराब के पेय आम तौर पर शीतल पेय के साथ प्रदर्शित किए जाते हैं, और डेयरी उत्पादों के साथ नहीं।
अनुवाद करने के लिए कोई पाठ प्रदान नहीं किया गया है।
यहां उल्लेखित दुग्ध पेयों से तात्पर्य है रिवेला, एक सोडा जिसमें थोड़ी मात्रा में कसी हुई छाछ शामिल है, लेकिन अन्य कोई पोषक तत्व नहीं हैं। इस कारण रिवेला को एक दूध उत्पाद के रूप में वर्गीकृत किया जा सकता है और इसलिए इसे उपभोग टैक्स से बाहर रखा जा सकता है। यह दूध के अपवाद की मंशा नहीं है, और इसलिए एक विधायी संशोधन (संशोधन) का प्रस्ताव रखा गया है।
अनुवाद के लिए कोई पाठ प्रदान नहीं किया गया है।
वैन डेर फ़ार्ट और य्बेमा का संशोधन - कक्ष दस्तावेज़ 22843 - 1992 - नीचे हस्ताक्षरित व्यक्ति निम्नलिखित संशोधन का प्रस्ताव करते हैं: अनुच्छेद 9, तीसरे खंड, भाग क में, अर्धविराम को अल्पविराम के साथ बदलकर अंत में जोड़ा जाता है: ऐसा पेय नहीं जो घास के मैदान या घास के उत्पादों से निर्मित हो;.
अनुवाद के लिए कोई पाठ नहीं है।
व्याख्या: इस संशोधन से यह उद्देश्य है कि घास या घास के उत्पादों से निर्मित पेय को शराब मुक्त पेयों के उपभोग कर का अधीन किया जाए, क्योंकि यह उत्पाद अन्य शीतल पेयों के साथ प्रतिस्पर्धा करता है और उपभोग कर को इस प्रतिस्पर्धात्मक स्थिति को बिगाड़ना नहीं चाहिए।
इसलिए, वे प्रोडक्ट दूध के अपवाद से बाहर रखे गए हैं, ताकि आप उपभोग कर के कर से बचने के लिए एक सॉफ्ट ड्रिंक में थोड़ी तरल वाई नहीं मिला सके, यह स्पष्ट है। 1992 में, वाई प्रोटीन (तरल वाई का उच्च संकुचित रूप) जैसा कि अब है, पूरी तरह से अज्ञात था। और निश्चित रूप से नीदरलैंड में, यह बाद में आया। एक उत्पाद जो सॉफ्ट ड्रिंक्स के साथ प्रतिस्पर्धा नहीं करता है, न ही सॉफ्ट ड्रिंक शेल्फ पर है, न ही प्यास बुझाने वाला है, बल्कि पोषक तत्वों से भरपूर है। और यह उस दूध से और भी अधिक पोषक है जिससे यह मूल रूप से उत्पन्न होता है। अधिक अंतर्दृष्टि देने के लिए, नीचे एक तालिका है जिसमें Rivella (जहाँ सब शुरू हुआ), आधा दूध और हमारे Perfect Whey का 1:4 के मिश्रण अनुपात में पोषण मूल्यों में अंतर दिखाया गया है, कानून इस मिश्रण अनुपात पर विचार करता है। यहां आपको स्पष्ट रूप से दिखाई देता है कि Rivella (जिसमें वाई है) भोजन नहीं करता है और वाई प्रोटीन वास्तव में दूध की तुलना में बहुत अच्छे पोषण मूल्यों का है लेकिन फिर भी दूध की छूट के तहत नहीं आता।

अब ऐसे प्रोटीन शेक भी हैं जो व्हे (दूध के प्रोटीन का सबसे उच्च गुणवत्ता वाला भाग) पर आधारित नहीं हैं, बल्कि संपूर्ण दूध प्रोटीन (मिल्क प्रोटीन कंसंट्रेट - MPC) पर आधारित हैं। दूध प्रोटीन 20% व्हे और 80% कैसिन से बना है, दूध प्रोटीन पर आधारित शेक तालिका में भी है। और यह पुनः दूध के अपवाद के अंतर्गत आता है। एक प्रोटीन शेक चाहे व्हे (वही) पर आधारित हो या दूध प्रोटीन पर, वे एक-दूसरे के बहुत समान प्रतीत होते हैं, सभी का एक ही लक्ष्य और उपयोग का समय होता है। एकमात्र अंतर यह है कि व्हे पर आधारित प्रोटीन शेक पर उपभोग कर लगाना पड़ता है क्योंकि यह कानून में विस्तार से है कि Rivella इस तरह बताता है।
27 वर्षों तक, 2020 तक, यहाँ कस्टम्स ने भी इस बात का समर्थन किया और इसे माना कि इन व्हेय प्रोटीन शेक्स पर उपभोक्ता कर लागू नहीं होता। यह ऐसे उत्पादों के बारे में है जो प्रोटीन में उच्च हैं, जो प्यास बुझाने के लिए नहीं बल्कि पोषण देने के लिए हैं। 2010 में, हर्लेम की अदालत ने भी यह निर्णय दिया कि उच्च प्रोटीन सामग्री वाले उत्पादों पर उपभोक्ता कर नहीं होना चाहिए। हालांकि, 2020 के आसपास, कस्टम्स ने इस पर स्पष्ट रूप से अलग विचार रखना शुरू कर दिया और वे कानून की सटीक पाठ के आधार पर झुकने लगे। उनके द्वारा यह रुख अपनाया गया कि व्हेय प्रोटीन शेक्स पर उपभोक्ता कर चुकाना चाहिए। लेकिन यह रुख कभी भी उद्योग या नीदरलैंड के सभी उत्पादक कंपनियों को नहीं बताया गया, जो उपभोक्ता कर के सामान के लिए श्रृंखला में पहले जिम्मेदार हैं। दिसंबर 2025 में फिर से हर्लेम की अदालत में एक विवाद का मामला आया। अदालत ने कहा कि अगर आप कानून का पालन करते हैं, तो व्हेय प्रोटीन शेक्स पर उपभोक्ता कर चुकाना चाहिए। इस संबंध में कानून के असली इरादे और वर्तमान उपयोग के खिलाफ भिन्नता के बारे में क्या चर्चा हुई, मैं नहीं कह सकता। हालांकि, मैंने सुना है कि इस पर ऊपरी अपील का अनुसरण होगा और मामला संभवतः अंततः उच्च न्यायालय में जाएगा।
अनुवाद करने के लिए कोई पाठ नहीं है।
लेकिन इस घोषणा के साथ, सीमा शुल्क अब नीदरलैंड में सभी उत्पादक कंपनियों पर 5 साल की वापस प्रभावी उपभोग कर लगाने में मजबूत महसूस कर रहा है। इस संबंध में लगभग 5 पारिवारिक व्यवसाय हैं, जिनमें से कुछ इस उद्योग में 20 साल से अधिक समय से हैं, और इस वजह से उन्हें लाखों से लेकर 10 मिलियन से अधिक के कर नोटिस मिल रहे हैं, कुछ के इस कारण दिवालिया होने की संभावना भी है। और स्पष्ट करने के लिए, हम स्वयं उत्पादन नहीं करते हैं, इसलिए मैं इसे पहले अपनी व्यक्तिगत स्वার্থ के लिए साझा नहीं कर रहा हूँ।
अनुवाद करने के लिए कोई पाठ उपलब्ध नहीं है।
चाहे आप उपभोग कर के कर से सहमत हों या नहीं, यदि यह आधारभूत बिंदु है, तो इसे स्पष्ट रूप से उद्योग को संप्रेषित करें। तब हर कोई इसका ध्यान रख सकता है। और चूंकि उपभोग कर एक लागत बढ़ाने वाला कर है जिसे अंततः उपभोक्ता अदा करता है, यह कर श्रृंखला में पारित किया जा सकता है। अगर आप अब उत्पादन कंपनियों पर 5 साल पीछे जाकर टैक्स लगाते हैं, तो उन कंपनियों के पास यह अवसर नहीं था। इसलिए सभी उपभोग कर उन्हें स्वयं अदा करने होंगे, जिसके सभी परिणाम होंगे।
हाल के समाचारों के अनुसार, नियंत्रक संस्थाएँ यह समझने में आगे बढ़ रही हैं कि कौन से उत्पाद उपभोग कर टैक्स के दायरे में आते हैं। खाद्य पदार्थ जो कानूनी रूप से भोजन के विकल्प के रूप में चिन्हित हैं, जिसे भोजन के स्थान पर उपयोग किया जा सकता है, उनमें नींबू पानी भी शामिल है। यह कस्टम का व्याख्या है। इसके अलावा, उन डेयरी उत्पादों को, जिनमें 1% मट्ठा जोड़ा गया है, अचानक डेयरी उत्पादों के रूप में नहीं माना गया। यह सभी कानून के शब्द का बहुत विस्तृत व्याख्या है, लेकिन सच कहूं तो इस समय मुझे कुछ भी चौंकाने वाला नहीं लगता। इस पर उच्च न्यायालय को विचार करना होगा।
कृपया अनुवाद के लिए पाठ प्रदान करें।
इसके अलावा, मैंने समझा है कि इस सरकार के कार्यकाल में पूरे उपभोग कर कानून में बड़े बदलाव होंगे, जो कि उपयोगी है, क्योंकि वर्तमान कानून 1993 से है। अब विचार यह है कि यह अधिक शुगर टैक्स की दिशा में बढ़ रहा है और स्वास्थ्य इस कानून में अधिक भूमिका निभाएगा।
हम कहेंगे, आगे कथा जारी है....
René Van der Zel द्वारा अन्य लेख
XXL न्यूट्रिशन डच जीपी पर ज़ैंडवोर्त में।
26 अग॰ 2026 · 06:22और पढ़ें
हम सिर्फ शेक नहीं देते ... हम आधे जिम बनाते हैं
12 अप्रैल 2026 · 15:04और पढ़ें
रेने वैन डेर ज़ेल ने XXL न्यूट्रीशन के साथ €100 मिलियन का आंकड़ा पार कैसे किया - बिना इसे लक्ष्य बनाए।
10 नव॰ 2025 · 09:48और पढ़ें