
La porte Rivella maintenant Taxe sur les boissons gazeuses sur les shakes protéinés au lactosérum
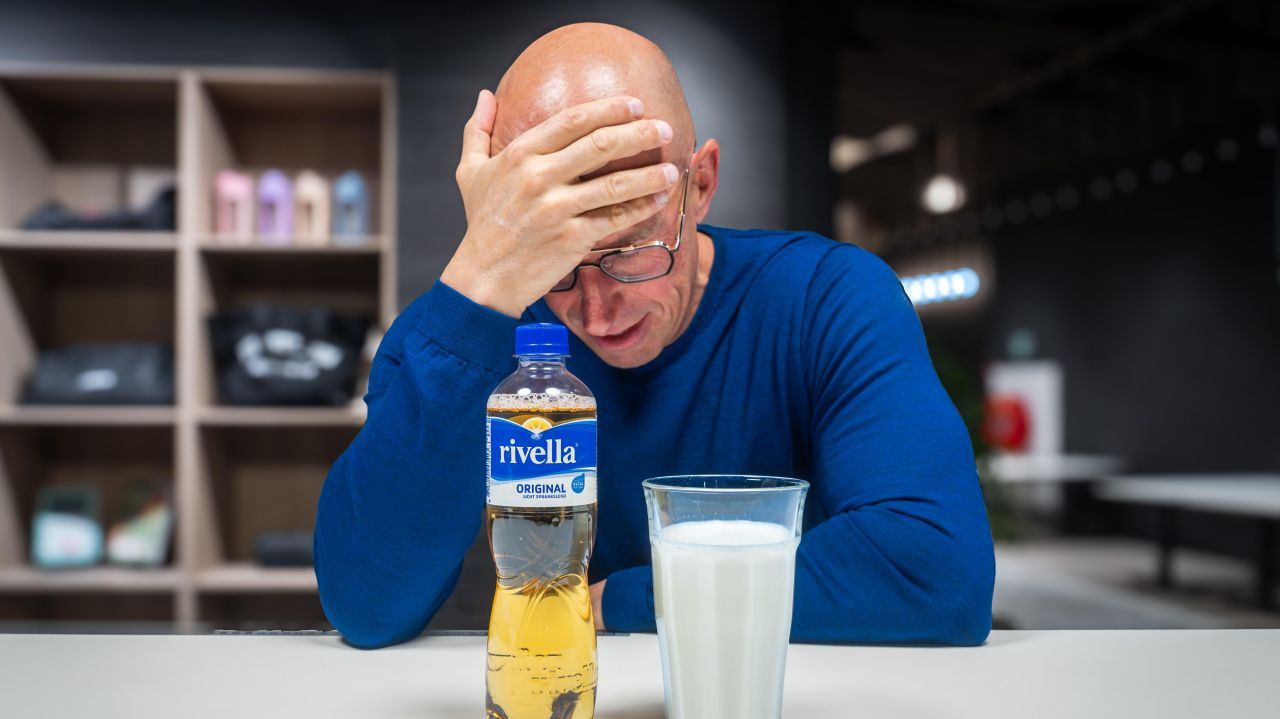
Rivella introduit désormais une taxe sur les boissons gazeuses pour les boissons à base de protéines de lactosérum
Ceci est un exemple type qui montre que suivre la lettre de la loi donne un résultat qui va à l'encontre de l'intention originale de cette loi.
Cela peut être un peu ardu, je vais essayer de le garder aussi court et simple que possible, mais certaines choses nécessitent simplement des éclaircissements et des informations de base.
Il s'agit de la Loi sur la taxe de consommation des boissons non alcoolisées de 1993, et en particulier de l'article 9. Celui-ci décrit de manière sommaire les produits qui relèvent de la taxe de consommation.
Traduisez le texte suivant dans ces langues (ar : arabe, fr : français, de : allemand, pt : portugais) :
On entend par limonade des jus de fruits ou de légumes dilués avec de l'eau, ainsi que des boissons sucrées et aromatiques et des boissons auxquelles des agents aromatisants ou des arômes ont été ajoutés, qui sont manifestement destinées à être bues froides.
Veuillez entrer le texte que vous souhaitez traduire.
2) La limonade est considérée comme la boisson mentionnée au premier alinéa, sous forme solide ou en concentré.
Dans le même article, il est également précisé que les produits laitiers ne sont pas considérés comme des limonades et donc ne sont pas soumis à la taxe de consommation.
Texte de traduction ici
3) Ne sont pas considérées comme de la limonade: la boisson préparée à partir de lait ou de produits laitiers ayant une teneur en matières grasses de lait de 0,02 % en poids ou plus, contenant des protéines de lait et du lactose, et qui n'est pas une boisson fabriquée à partir de lactosérum ou de produits à base de lactosérum;
Cela a été inscrit dans la loi parce que les produits laitiers contiennent également de bons nutriments. Cependant, une phrase a été ajoutée à l'exception du lait > ne comprenant pas une boisson fabriquée à partir de lactosérum ou de produits à base de lactosérum. Cela semble très étrange et c'est là que cela pose problème. Le lactosérum est un liquide jaunâtre qui se sépare du lait lorsque vous faites du fromage. Auparavant, cela était jeté ou utilisé comme aliment pour animaux. Jusqu'à ce que l'on découvre que c'était en fait la partie la plus précieuse du lait. Qu'on pouvait également le concentrer et le sécher pour en faire ce que nous connaissons maintenant sous le nom de protéine de lactosérum. Un produit contenant entre 80% et 90% de protéines, avec des graisses laitières et des sucres laitiers également présents, beaucoup plus nutritif que le lait d'origine. Mais pourquoi le lactosérum est-il donc explicitement exclu de l'exception du lait, n'est-ce pas illogique ? C'est également illogique et pour comprendre comment cela a été inscrit dans la loi, il faut revenir aux documents parlementaires de 1992 où la proposition de la nouvelle loi sur la taxe de consommation est discutée.
Translatez le texte suivant dans ces langues (ar : arabe, fr : français, de : allemand, pt : portugais) :
Documents parlementaires 22843 n° 4 – Page 8 Les membres du groupe PvdA trouvent incompréhensible que le gouvernement propose de maintenir les boissons gazeuses hors de l'imposition. Dans le rapport additionnel, le gouvernement soutient en effet avec insistance que la question d'inclure ou non certaines boissons dans l'imposition ne concerne pas l'aspect de santé, mais leur place dans le modèle de consommation. Selon eux, les boissons gazeuses occupant la même place dans le modèle de consommation que les sodas. Cela se voit également dans la vie quotidienne dans les magasins, où les boissons gazeuses sont généralement exposées avec les sodas, et non avec les produits laitiers.
Pour traduire le texte de manière précise et naturelle dans chaque langue demandée, veuillez fournir le texte que vous souhaitez traduire.
En ce qui concerne les boissons lactées mentionnées ici, vous devez penser à Rivella, une boisson gazeuse à laquelle un peu de lactosérum a été ajouté, mais qui ne contient pas d'autres nutriments. C'est pourquoi Rivella est considérée comme un produit laitier et donc exonérée de la taxe de consommation. Ce n'est pas l'objectif de l'exception laitière, et il y a eu une proposition de modification législative.
Traduisez le texte suivant dans ces langues (ar : arabe, fr : français, de : allemand, pt : portugais) :
Amendement van der Vaart et Ybema – Document parlementaire 22843 – 1992 - Les soussignés proposent l'amendement suivant : Dans l'article 9, troisième alinéa, point a, il est ajouté à la fin, en remplacement du point-virgule par une virgule : ne constitue pas une boisson fabriquée à partir de pâturage ou de produits de pâturage ;.
Traduisez le texte avec précision et naturellement dans chaque langue demandée.
Explication : Avec cet amendement, il est prévu d'assujettir les boissons fabriquées à partir de lait ou de produits laitiers à la taxe sur la consommation des boissons non alcoolisées, car ce produit est en concurrence avec d'autres boissons gazeuses et la taxe de consommation ne doit pas perturber cette relation concurrentielle.
Les produits à base de lactosérum sont donc exclus de l'exception au lait, de sorte que vous ne pouvez pas ajouter un peu de lactosérum liquide à une boisson gazeuse pour échapper à la taxe de consommation, c'est clair. En 1992, la protéine de lactosérum (forme hautement concentrée de lactosérum liquide) telle que nous la connaissons aujourd'hui n'était absolument pas connue. Et certainement pas aux Pays-Bas, cela est venu plus tard. Un produit qui ne concurrence pas les boissons gazeuses, qui ne se trouve pas dans les rayons de boissons gazeuses, qui n'est pas désaltérant mais nourrissant. Et encore plus nourrissant que le lait dont il est originaire. Pour donner un peu plus de clarté, le tableau ci-dessous montre la différence de valeur nutritive entre Rivella (d'où tout a commencé), le lait demi-écrémé et notre Perfect Whey dans un rapport de mélange de 1:4, ratio que la loi considère. Vous pouvez clairement voir ici que Rivella (avec du lactosérum) n'est pas nourrissant et que la protéine de lactosérum a en réalité des valeurs nutritives bien meilleures que le lait, mais qu'elle ne tombe toujours pas sous l'exception au lait.

Il existe également des shakes protéinés qui ne sont pas à base de whey (la partie la plus précieuse des protéines de lait), mais à base de protéines de lait complètes (concentré de protéine de lait - MPC). Les protéines de lait sont composées de 20 % de whey et de 80 % de caséine, un shake à base de protéines de lait figure également dans le tableau. Et celui-ci relève également de l'exception laitière. Que le shake protéiné soit basé sur la whey ou les protéines de lait, ils se ressemblent beaucoup, ont tous le même objectif et le même moment d'utilisation. La seule différence est qu'un shake protéiné à base de whey est soumis à une taxe de consommation, car c'est ce que dit la loi selon Rivella.
Traduisez le texte suivant dans ces langues (ar : arabe, fr : français, de : allemand, pt : portugais) :
Pendant 27 ans, jusqu'en 2020, la douane ici était également d'accord et considérait que la taxe de consommation ne s'appliquait pas à ces shakes de protéines de whey. Il s'agit de produits riches en protéines, non destinés à étancher la soif mais à être nutritifs. En 2010, le tribunal de Haarlem a également déclaré que les produits à haute teneur en protéines ne devraient pas être soumis à la taxe de consommation. Vers 2020, il semble que la douane ait commencé à penser différemment et se soit appuyée sur le texte de loi littéral. Elle a pris la position selon laquelle les shakes de protéines de whey doivent payer la taxe de consommation. Cependant, cette position n'a jamais été communiquée au secteur ni à toutes les entreprises productrices aux Pays-Bas, qui sont les premières responsables des produits soumis à la taxe de consommation. En décembre 2025, il y a eu à nouveau un procès au tribunal de Haarlem. Le tribunal a déclaré ici que si vous respectez la loi, une taxe de consommation doit être payée sur les shakes de protéines de whey. Je n'ose pas dire si la discussion a également porté sur l'intention originale de la loi et l'écart par rapport à l'application actuelle, mais j'ai compris qu'il y aura encore un appel et que l'affaire finira probablement par se retrouver devant la Cour suprême.
Traduit le texte suivant dans ces langues (ar : arabe, fr : français, de : allemand, pt : portugais) :
Mais avec cette décision en main, la Douane se sent forte maintenant pour taxer toutes les entreprises productrices aux Pays-Bas avec effet rétroactif de 5 ans pour cette taxe de consommation. Il s'agit d'environ 5 entreprises familiales aux Pays-Bas, dont certaines sont dans ce secteur depuis 20 ans, et qui reçoivent donc des impositions allant de millions à plus de 10 millions, certaines d'entre elles feront également faillite. Et pour être clair, nous ne produisons pas nous-mêmes, donc je ne partage cela au départ pas par intérêt personnel.
Que vous soyez d'accord ou non avec la taxe sur la consommation, si c'est le point de départ, communiquez-le clairement au secteur. Ainsi, tout le monde pourra en tenir compte. Et comme la taxe sur la consommation est une taxe qui augmente les coûts que le consommateur paie finalement, cette taxe peut être répercutée dans la chaîne. Si vous allez imposer les entreprises de production jusqu'à 5 ans en arrière, ces entreprises n'ont pas eu cette possibilité. Elles devront donc payer elles-mêmes toutes les taxes sur la consommation, avec toutes les conséquences qui en découlent.
Le texte à traduire n'est pas disponible.
Les dernières nouvelles indiquent que les autorités de contrôle étendent encore la compréhension de ce qui est inclus ou non dans la taxe de consommation. Les produits légalement désignés comme substituts de repas, destinés à remplacer un repas, incluent également la limonade. Ainsi va l'interprétation des douanes. De même, les produits laitiers auxquels 1 % de lactosérum a été ajouté ne sont plus considérés comme des produits laitiers. C'est une interprétation très large du texte légal littéral, mais pour être honnête, rien ne me surprend plus à ce stade. Un juge supérieur devra statuer sur la question.
La traduction est essentielle pour une communication efficace.
J'ai compris que l'ensemble de la législation sur les taxes de consommation va être révisé au cours de cette législature, ce qui est bien nécessaire, car la législation actuelle date de 1993. L'idée maintenant est de s'orienter davantage vers une taxe sur le sucre et de donner un rôle plus important à la santé dans cette loi.
Désolé, aucun texte n'a été fourni pour la traduction.
Suite au prochain épisode ....
Autres articles de René Van der Zel
Livery de XXL Nutrition lors du Grand Prix des Pays-Bas à Zandvoort.
26 août 2026 · 06:22Lire la suite
Nous ne livrons pas seulement des shakes… nous construisons des demi-salles de sport
12 avr. 2026 · 15:04Lire la suite
Comment René van der Zel a dépassé les 100 millions d'euros avec XXL Nutrition - sans en faire un objectif.
10 nov. 2025 · 09:48Lire la suite