
درب ريفيلا الآن ضريبة المشروبات الغازية على مشروبات بروتين مصل اللبن
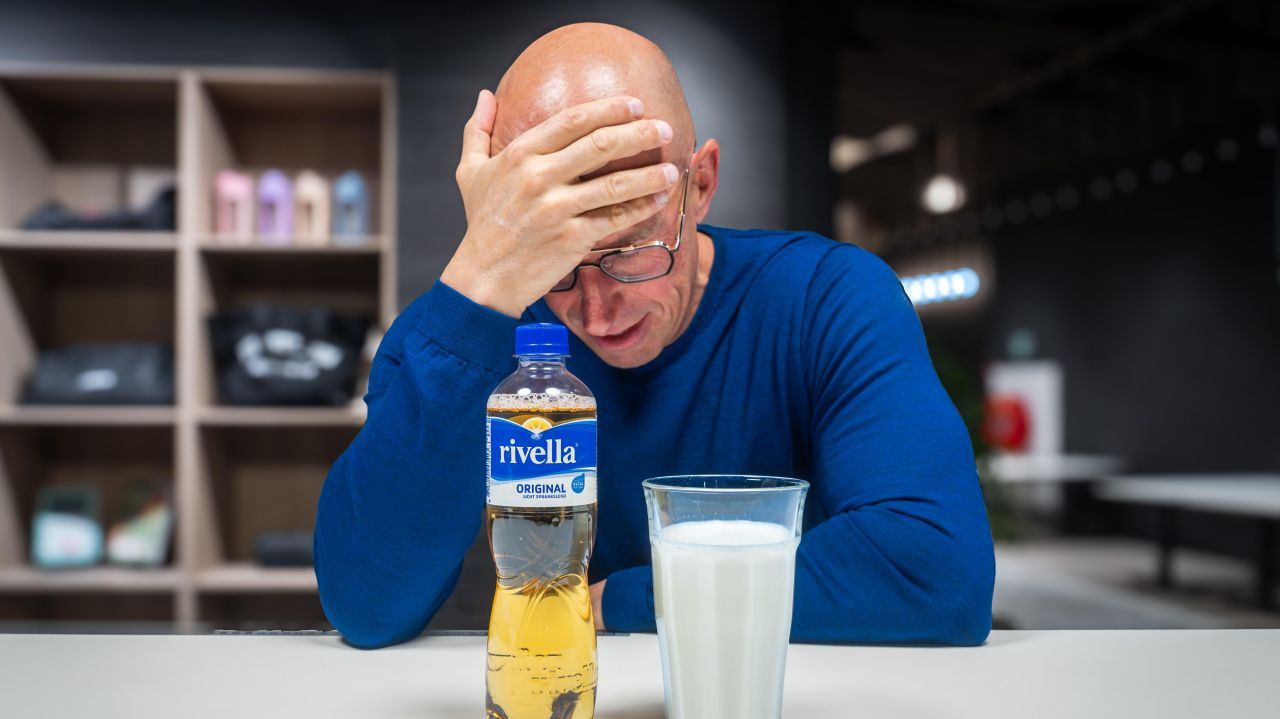
اعتمدت ريفيلا الآن ضريبة المشروبات الغازية على مخفوق بروتين مصل الحليب
هذا مثال مدرسي يوضح أن اتباع حرف القانون يؤدي إلى نتيجة تتعارض مع النية الأصلية لهذا القانون.
قد يكون الأمر صعباً بعض الشيء، سأحاول أن أبقيه قصيراً وبسيطاً قدر الإمكان، ولكن بعض الأمور تحتاج ببساطة إلى توضيح ومعلومات خلفية.
يتعلق الأمر بقانون ضريبة الاستهلاك على المشروبات غير الكحولية من عام 1993، وخاصة بالمادة 9. حيث يتم وصف المنتجات التي تندرج تحت ضريبة الاستهلاك بشكل مختصر.
ترجم النص التالي إلى هذه اللغات (ar: العربية، fr: الفرنسية، de: الألمانية، pt: البرتغالية):
تشمل الليمونادة عصائر الفواكه أو الخضروات المخففة بالماء، وكذلك المشروبات المحلاة والعطرية والمشروبات التي أضيفت إليها مواد عطرية أو نكهات والتي من الواضح أنها مخصصة للشرب غير الساخن.
يرجى إدخال النص الذي ترغب في ترجمته.
2) تعتبر الليمونادة مشروبا، كما هو مذكور في الفقرة الأولى، في شكل صلب أو كمركز.
في نفس المقالة يُذكر أيضًا أن منتجات الحليب لا تُعتبر ليموناضة وبالتالي فهي خارج ضريبة الاستهلاك.
نص الترجمة هنا
3) لا تعتبر المشروبات المصنفة كعصير الليمون: المشروب المصنوع من الحليب أو منتجاته والذي يحتوي على نسبة من دهون الحليب تبلغ 0.02% أو أكثر، والذي يحتوي على بروتين الحليب وسكر الحليب، وليس مشروبًا مصنوعًا من مصل اللبن أو منتجات مصل اللبن;
لقد تم تضمين هذا في القانون لأن منتجات الألبان تحتوي أيضًا على عناصر غذائية جيدة. ومع ذلك، تم إضافة جملة إلى استثناء الحليب > غير كونها مشروب مصنوع من مصل اللبن أو منتجات مصل اللبن. هذا يبدو غريبًا جدًا وهنا يحدث الخطأ. مصل اللبن هو سائل مائل إلى الصفرة ويخرج من الحليب عند صنع الجبن. في السابق، كان يتم التخلص منه أو استخدامه كغذاء للحيوانات. حتى اكتشف الناس أنه في الواقع هو الجزء الأكثر جودة من الحليب. وأنه يمكن تركيزه وتجفيفه ليصبح شيئًا نعرفه الآن باسم بروتين مصل اللبن. منتج يحتوي على نسبة بين 80% و 90% من البروتين، وتتواجد فيه أيضًا دهون الألبان وسكريات الألبان، وهو أكثر تغذية بكثير من الحليب الذي أتى منه. ولكن لماذا يتم استبعاد مصل اللبن بشكل صريح من استثناء الحليب، أليس هذا غير منطقي؟ هذا ليس منطقيًا أيضًا، ولنفهم كيف حدث ذلك في القانون يجب أن نعود إلى وثائق البرلمان من عام 1992 حيث تم مناقشة اقتراح قانون الضرائب الاستهلاكية الجديد.
ترجم النص التالي إلى هذه اللغات (ar: العربية، fr: الفرنسية، de: الألمانية، pt: البرتغالية):
الوثائق البرلمانية 22843 رقم 4 – صفحة 8 اعتبر أعضاء كتلة حزب العمل أنه من غير المفهوم أن الحكومة تقترح استبعاد المشروبات الغازية من الضرائب. في التقرير الإضافي، تؤكد الحكومة بوضوح أن مسألة إدراج بعض المشروبات في فرض الضريبة لا تتعلق بالجانب الصحي، بل بمكانتها في نمط الاستهلاك. بحسب رأيهم، تأخذ المشروبات الغازية نفس المكانة في نمط الاستهلاك مثل المشروبات الغازية. وهذا يظهر أيضًا في الحياة اليومية في المتاجر، حيث تُعرض المشروبات الغازية عادةً بجانب المشروبات الغازية، وليس بجانب منتجات الألبان.
لترجمة النص بدقة وطبيعية إلى كل لغة مطلوبة، يرجى تحديد النص الذي ترغب في ترجمته.
عند الحديث عن المشروبات اللبنية المذكورة هنا، يجب أن تفكر في ريفيلا، وهو مشروب غازي تمت إضافة القليل من مصل اللبن إليه، ولكن لا تحتوي على أي مغذيات أخرى. وبالتالي، يتم تصنيف ريفيلا كمنتج حليب، وبالتالي يُستثنى من ضريبة الاستهلاك. هذه ليست نية استثناء الحليب، ولهذا تم اقتراح تعديل قانوني.
ترجم النص التالي إلى هذه اللغات (العربية، الفرنسية، الألمانية، البرتغالية):
تعديل فان دير فارت وإيبيما - الوثيقة البرلمانية 22843 - 1992 - يقترح الموقعون أدناه التعديل التالي: في المادة 9، الفقرة الثالثة، البند أ، يُضاف في النهاية، مع استبدال الفاصلة المنقوطة بفاصلة، ما يلي: لا يعد مشروبًا مصنوعًا من منتجات العشب أو العشب؛.
ترجمة النص بدقة وطبيعية إلى كل لغة مطلوبة.
توضيح: يهدف هذا التعديل إلى إدراج المشروبات المصنوعة من الحليب أو منتجات الألبان ضمن ضريبة الاستهلاك على المشروبات غير الكحولية، لأن هذا المنتج ينافس أنواعاً أخرى من المشروبات الغازية ولا ينبغي أن تتسبب ضريبة الاستهلاك في إحداث اختلال في هذه العلاقة التنافسية.
لذا يتم استبعاد منتجات مصل اللبن من استثناء الحليب، حتى لا تتمكن من إضافة القليل من مصل اللبن السائل إلى المشروبات الغازية لتجاوز ضريبة الاستهلاك، وهذا واضح. لكن في عام 1992، لم يكن بروتين مصل اللبن (الشكل المركز العالي من مصل اللبن السائل) كما هو موجود الآن معروفاً على الإطلاق. وبالتأكيد ليس في هولندا، فقد جاء ذلك لاحقاً. منتج لا ينافس المشروبات الغازية، ولا يوجد حتى في قسم المشروبات الغازية، وغير مروي للعطش ولكنه مغذي. وأكثر مغذية من الحليب الذي يأتي منه في الأصل. ولتوفير المزيد من الفهم، إليك الجدول أدناه الذي يوضح الفرق في القيمة الغذائية بين ريفيلا (الذي بدأ كل هذا)، والحليب نصف الدسم ووظيفتنا المثالية في نسبة خلط 1:4، حيث تحسب القوانين بهذه النسبة. هنا يمكنك أن ترى بوضوح أن ريفيلا (مع مصل اللبن بداخله) ليس مغذياً وأن بروتين مصل اللبن له قيم غذائية أفضل بكثير من الحليب ولكنه مع ذلك لا falls تحت استثناء الحليب.

الآن هناك أيضًا مسحوق البروتين الذي لا يعتمد على مصل الحليب (أعلى جزء من بروتين الحليب) ولكن على بروتين الحليب الكامل (مركز بروتين الحليب - MPC). يتكون بروتين الحليب من 20% مصل حليب و80% كازين، ومشروب البروتين القائم على بروتين الحليب مدرج أيضًا في الجدول. وهذا أيضًا يقع تحت استثناء الحليب. سواء كان مسحوق البروتين قائمًا على مصل الحليب أو بروتين الحليب، فإنهما يشبهان بعضهما البعض، ولهما نفس الهدف ووقت الاستخدام. الاختلاف الوحيد هو أنه يجب دفع ضريبة استهلاك على مسحوق البروتين القائم على مصل الحليب لأن هذا هو ما ينص عليه القانون وفقًا لريفيللا.
ترجم النص التالي إلى هذه اللغات (العربية، الفرنسية، الألمانية، البرتغالية):
على مدى 27 عامًا، حتى عام 2020، كانت الجمارك هنا متفقة مع ذلك واعتبرت أن ضريبة الاستهلاك لا تنطبق على هذه مشروبات بروتين مصل اللبن. يتعلق الأمر بمنتجات غنية بالبروتين، غير مخصصة لإرواء العطش بل ذات قيمة غذائية. في عام 2010، أصدرت محكمة هارلم حكمًا بأن المنتجات ذات المحتوى العالي من البروتين يجب ألا تخضع لضريبة الاستهلاك. حوالي عام 2020، يبدو أن الجمارك بدأت تفكر بشكل مختلف وبدأت تستند إلى النص القانوني الحرفي. وقد اتخذت موقفًا بأن على مشروبات بروتين مصل اللبن دفع ضريبة الاستهلاك. لكن لم يتم التواصل مع القطاع حول هذا الموقف، ولا مع جميع الشركات المنتجة في هولندا التي تتحمل المسؤولية الأولى عن السلع التي تخضع لضريبة الاستهلاك. الآن، في ديسمبر 2025، كانت هناك قضية قانونية أخرى لدى محكمة هارلم. وقد أقرت المحكمة هنا أنه إذا تم الامتثال للقانون، فيجب دفع ضريبة الاستهلاك على مشروبات بروتين مصل اللبن. لا أدري ما إذا تم التحدث عن النية الأصلية للقانون والانحراف عن التطبيق الحالي، لكنني فهمت أنه لا يزال هناك استئناف أعلى ومن المحتمل أن تنتهي القضية في النهاية في المحكمة العليا.
ترجم النص التالي إلى هذه اللغات (العربية، الفرنسية، الألمانية، البرتغالية):
لكن مع هذا الحكم في اليد تشعر الجمارك بالقوة الآن لمطالبة جميع الشركات المنتجة في هولندا بمبلغ ضريبي على الاستهلاك بأثر رجعي لمدة 5 سنوات. يتعلق الأمر بحوالي 5 شركات عائلية في هولندا، وبعضها موجود منذ 20 عامًا في هذا المجال، وبالتالي تتلقى مطالبات تصل إلى ملايين وأحيانًا أكثر من 10 ملايين، وسوف ينهار بعضها أيضًا. وللتوضيح، نحن لا ننتج بنفسنا، لذا لا أشارك في هذا في البداية من مصلحة شخصية.
سواء كنت تتفق مع ضريبة الاستهلاك أم لا، إذا كان هذا هو المبدأ، فأبلغ الصناعة بذلك بوضوح. عندها يمكن للجميع أخذ ذلك في الاعتبار. ونظرًا لأن ضريبة الاستهلاك هي ضريبة ترفع التكاليف التي يدفعها المستهلك في النهاية، يمكن تمرير هذه الضريبة عبر السلسلة. إذا كنت ستقوم الآن بفرض ضرائب على الشركات المنتجة لمدة تصل إلى 5 سنوات سابقة، فإن هذه الشركات لم تكن لديها هذه الإمكانية. لذلك، سيتعين عليها دفع جميع ضريبة الاستهلاك بنفسها مع جميع العواقب المترتبة على ذلك.
النص المطلوب ترجمته غير متوفر.
آخر الأخبار تقول إن السلطات الرقابية قد زادت من فهمها لما هو مشمول وما هو غير مشمول في ضريبة الاستهلاك. المنتجات التي يتم تصنيفها قانونياً كبدائل للوجبات، والمخصصة لاستبدال وجبة، تشمل أيضاً الليمونادة. وهكذا تفسير الجمارك. كما أنهم لم يعد يعتبرون منتجات الألبان التي تم إضافة 1% من مصل اللبن إليها كمنتج للحليب. إن هذا تفسير واسع جداً للنص القانوني الحرفي، ولكن لأكون صادقًا، لم يعد يفاجئني شيئًا في هذه اللحظة. سيتعين على قاضٍ أعلى أن يتعامل مع الأمر.
الترجمة ضرورية للتواصل الفعال.
لقد فهمت أن جميع تشريعات الضرائب على الاستهلاك ستتغير في فترة هذه الحكومة، وهذا أمر مرحب به، لأن القانون الحالي يعود إلى عام 1993. الفكرة الآن هي أنه سيتم التوجه أكثر نحو ضريبة السكر وأن الصحة ستلعب دورًا أكبر في هذا القانون.
عذرًا، لم يتم تقديم أي نص للترجمة.
سوف نستمر في القول ....
مقالات أخرى لـ René Van der Zel
تقديم XXL Nutrition في جائزة هولندا الكبرى في زاندفورت.
26 أغسطس 2026 · 06:22اقرأ المزيد
نحن لا نقدم الهزات فقط... بل نبني نصف صالة رياضية
12 أبريل 2026 · 15:04اقرأ المزيد
كيف تجاوز رينيه فان در زيل 100 مليون يورو مع XXL Nutrition - دون أن يكون هذا هدفه.
10 نوفمبر 2025 · 09:48اقرأ المزيد