为你的孩子开设一个储蓄账户是浪费钱。
首先 - 汉斯和帕特里夏是谁?
汉斯和帕特里夏处于起步阶段。帕特里夏有一个女儿,他们一起迎来了他们的第一个孩子。汉斯收入不错,并且进行了大量投资。
他们还没有积累大量的财富——他们正在建立中。而这正是他们的机会。
问题——没有收益的储蓄账户
存钱为了存钱几乎没有收益。
大多数父母为他们的孩子开设一个储蓄账户。每个月存入一笔 modest 的金额,十八年后,账户里……刚好不够用于学习。利息微不足道,而那些确实增长的部分最终就会进入第三类资产税区,税务部门每年都会从中扣除。
汉斯和帕特里夏对此有不同的想法。他们不想为了储蓄而储蓄,而是希望为未来真正重要的事情而努力。
解决方案 - 每个孩子都有自己的有限责任公司
银舰有限公司
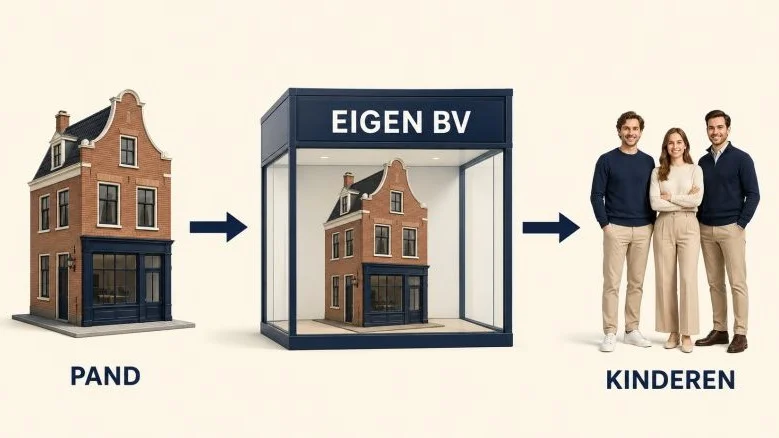
他们选择了 Zilvervloot BV:每个孩子都有自己的 BV。汉斯和帕特里夏每月捐赠固定金额——每个孩子每月共计 500 欧元,完全在年度赠予免税额范围内,因此不需缴纳任何赠予税。这笔钱直接用于孩子的 Zilvervloot BV。
股票属于孩子。管理权在父母手中。这样,孩子的财富随着时间的推移而增长,资金来自汉斯的收入,这足够支撑这一切。
简单计算 - 这将是什么?
± € 108,000 自有投资在18年内 ± € 240,000 每个孩子18年后的价值 € 0 遗产税 — 直接给孩子们
金额为近似值,基于平均回报 — 仅供参考,不作为承诺。
每月投资500欧元,不进行中途出售,经过十八年,每个孩子将增长到约240,000欧元。其中的自有投资约为108,000欧元——其余为累积收益。不再是储蓄罐,而是启动资金。而且由于投资不被出售,它在免税状态下增长。只有在最终出售某物时,才会涉及税收。
这为什么这么强大
无需修理 — 开始得很好
这一财富立即在孩子们身上产生。这从来不是父母所拥有的以供继承——所以将来也不会有任何继承税的负担。其他人不得不在后来经历很多麻烦才能转移或继承财富,而汉斯和帕特里夏的财富从一开始就处于正确的位置。