
ประตูริเวลลานำภาษีเครื่องดื่มเข้าสู่น้ำเชื่อมโปรตีนเวย์
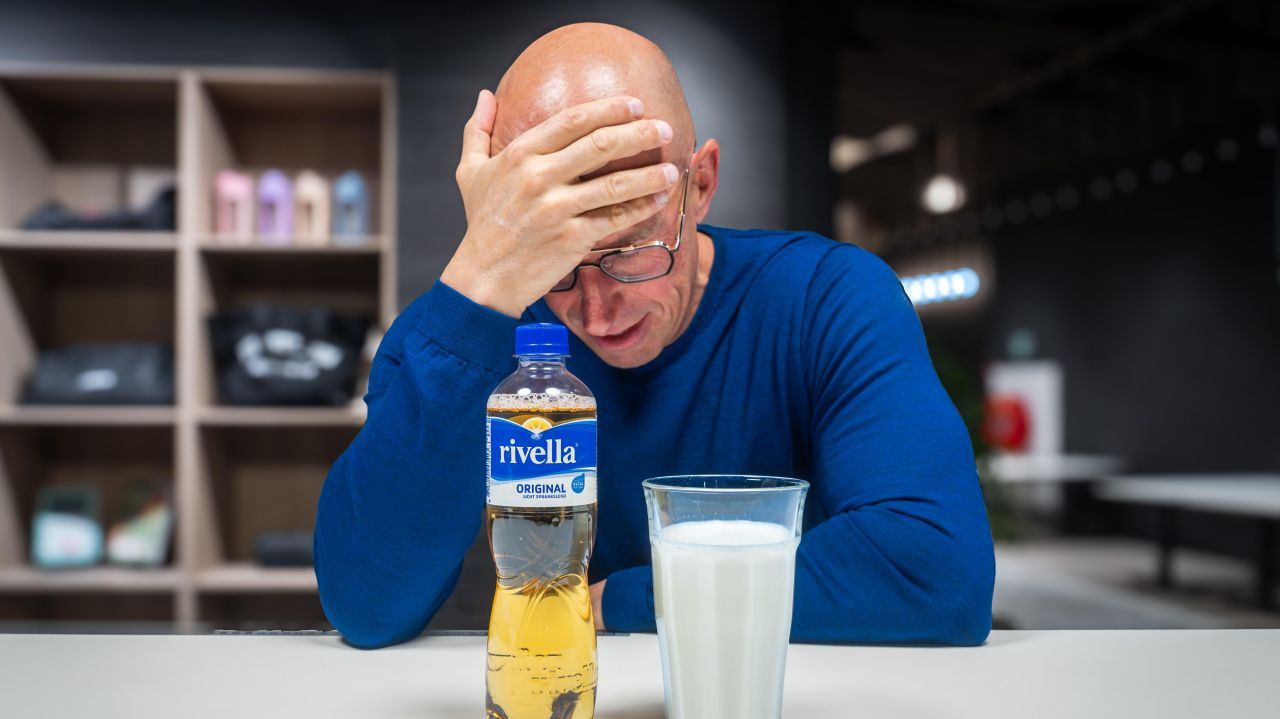
ประตูริเวลลาสำหรับภาษีเครื่องดื่มบนเวย์โปรตีนเชค
นี่เป็นตัวอย่างที่ชัดเจนว่าการปฏิบัติตามตัวอักษรของกฎหมายทำให้เกิดผลที่ขัดแย้งกับเจตนารมณ์ดั้งเดิมของกฎหมายนี้
อาจเป็นเนื้อหาที่ค่อนข้างยุ่งยาก ฉันจะพยายามทำให้สั้นและเรียบง่ายที่สุดเท่าที่จะทำได้ แต่บางสิ่งจำเป็นต้องมีการอธิบายและข้อมูลพื้นฐาน
นี่คือกฎหมายว่าด้วยภาษีบริโภคสำหรับเครื่องดื่มที่ไม่มีแอลกอฮอล์ซึ่งมีผลตั้งแต่ปี 1993 โดยเฉพาะอย่างยิ่งมาตรา 9 ในนี้มีการอธิบายอย่างย่อว่า ผลิตภัณฑ์ใดบ้างที่อยู่ภายใต้ภาษีบริโภค
ต้องการข้อความสำหรับการแปล
น้ำมะนาว หมายถึง น้ำผลไม้หรือผักที่เจือจางด้วยน้ำ รวมถึงเครื่องดื่มที่มีรสหวานและมีกลิ่นหอม รวมถึงเครื่องดื่มที่มีสารแต่งกลิ่นหรือรสชาติที่ชัดเจนว่าออกแบบมาให้ดื่มโดยไม่ต้องอุ่น
ไม่มีข้อความสำหรับการแปล
2) น้ำมะนาวยังถือว่าเป็นเครื่องดื่มที่กล่าวถึงในวรรคแรกในรูปแบบของแข็งหรือน้ำเข้มข้น
ในบทความเดียวกันยังระบุด้วยว่าผลิตภัณฑ์นมไม่ถือว่าเป็นน้ำมะนาวและจึงไม่มีภาษีการบริโภค
3) เครื่องดื่มที่ไม่ถือว่าเป็นน้ำมะนาว คือ เครื่องดื่มที่ทำจากนม หรือนมผลิตภัณฑ์ที่มีไขมันนมไม่น้อยกว่า 0.02% โดยมีโปรตีนจากนมและน้ำตาลนมอยู่ในนั้น ไม่รวมถึงเครื่องดื่มที่ทำจากเวย์หรือผลิตภัณฑ์เวย์;
นี่เข้ามาในกฎหมายเพราะผลิตภัณฑ์นมมีสารอาหารที่ดี อย่างไรก็ตามมีการเพิ่มประโยคเข้าไปในข้อยกเว้นนมที่ว่า ไม่รวมเครื่องดื่มที่ทำจากเวย์หรือผลิตภัณฑ์จากเวย์ ซึ่งรู้สึกแปลกมากและเป็นจุดที่เกิดปัญหา เวย์เป็นของเหลวสีเหลืองที่หลุดออกจากนมเมื่อคุณทำชีส ก่อนหน้านี้มันถูกทิ้งไปหรือนำไปใช้เป็นอาหารสัตว์ จนกระทั่งผู้คนรู้ว่ามันเป็นส่วนที่มีคุณภาพดีที่สุดของนมจริงๆ ว่าคุณสามารถทำให้มันเข้มข้นและแห้งจนกลายเป็นสิ่งที่เราเรียกกันในปัจจุบันว่า เวย์โปรตีน ผลิตภัณฑ์ที่มีโปรตีนระหว่าง 80% ถึง 90% ซึ่งยังมีไขมันนมและน้ำตาลนมอยู่ ทำให้มีคุณค่าทางโภชนาการมากกว่านมที่มันมาจาก แต่ทำไมเวย์ถึงถูกยกเว้นอย่างชัดเจนจากข้อยกเว้นนมล่ะ นั่นไม่สมเหตุสมผลเลย? นั่นก็ไม่สมเหตุสมผล และเพื่อที่จะเข้าใจว่านี่เข้ามาในกฎหมายได้อย่างไร คุณต้องกลับไปที่เอกสารของรัฐสภาจากปี 1992 ที่มีการพูดคุยเกี่ยวกับข้อเสนอของกฎหมายภาษีการบริโภคใหม่
กรุณาให้ข้อความสำหรับการแปล
เอกสาร 22843 หมายเลข 4 – หน้า 8 สมาชิกของพรรค PvdA รู้สึกไม่เข้าใจว่ารัฐบาลเสนอให้ยกเว้นเครื่องดื่มแอลกอฮอล์จากการเก็บภาษี ในรายงานเพิ่มเติม รัฐบาลได้กล่าวอย่างชัดเจนว่าการตัดสินใจว่าเครื่องดื่มใดจะรวมอยู่ในภาษีหรือไม่ ไม่ได้มีพื้นฐานมาจากด้านสุขภาพ แต่เป็นเรื่องของตำแหน่งในรูปแบบการบริโภค เครื่องดื่มแอลกอฮอล์ถือว่ามีตำแหน่งที่เหมือนกับเครื่องดื่มที่ไม่มีแอลกอฮอล์ในรูปแบบการบริโภค ตามที่พวกเขาเห็น นี่ก็สามารถเห็นได้ในชีวิตประจำวันในร้านค้า ซึ่งเครื่องดื่มแอลกอฮอล์มักจะจัดแสดงอยู่ร่วมกับเครื่องดื่มที่ไม่มีแอลกอฮอล์ ไม่ใช่กับผลิตภัณฑ์นม.
ไม่มีข้อความให้แปล
เครื่องดื่มนมที่กล่าวถึงในที่นี้หมายถึง ริเวลล่า เครื่องดื่มโซดาที่มีการเติมเวย์เล็กน้อย แต่ไม่ได้มีสารอาหารอื่น ๆ ดังนั้น ริเวลล่าจึงอาจจัดเป็นผลิตภัณฑ์นมและไม่ต้องเสียภาษีการบริโภค ซึ่งไม่ใช่เจตนาของข้อยกเว้นผลิตภัณฑ์นม และจึงมีการเสนอให้แก้ไขกฎหมาย (การแก้ไข)
ไม่มีข้อความสำหรับแปล.
การแก้ไขของวานเดอเรอร์ตและยเบมา – เอกสารสภา 22843 – 1992 - ผู้ลงนามด้านล่างขอนำเสนอการแก้ไขดังต่อไปนี้: ในบทความ 9 วรรคที่สาม ข้อ (ก) จะเพิ่มในตอนท้าย โดยการแทนที่เครื่องหมายจุลภาคด้วยเครื่องหมายจุลภาค: ไม่ใช่เครื่องดื่มที่ผลิตจากทุ่งหญ้าหรือผลิตภัณฑ์จากทุ่งหญ้า;.
ไม่มีข้อความสำหรับแปล
คำอธิบาย: มติดังกล่าวมีจุดมุ่งหมายเพื่อให้เครื่องดื่มที่ผลิตจากหรือต้นหญ้าถูกนำเข้าจัดอยู่ภายใต้ภาษีการบริโภคของเครื่องดื่มที่ไม่มีแอลกอฮอล์ เนื่องจากผลิตภัณฑ์นี้แข่งขันกับเครื่องดื่มอื่น ๆ และภาษีการบริโภคไม่ควรทำให้ความสัมพันธ์การแข่งขันนี้เสียหาย
ดังนั้นผลิตภัณฑ์จากเวย์จึงถูกยกเว้นจากข้อยกเว้นนม ดังนั้นคุณจึงไม่สามารถเติมเวย์เหลวลงในเครื่องดื่มไม่มีแอลกอฮอล์เพื่อหลีกเลี่ยงภาษีการบริโภคได้ นั่นชัดเจนแล้ว ในปี 1992 เวย์โปรตีน (รูปแบบของเวย์เหลวที่มีความเข้มข้นสูง) อย่างที่เรารู้จักกันในทุกวันนี้ยังไม่ได้เป็นที่รู้จักเลย แน่นอนว่าในประเทศเนเธอร์แลนด์ด้วย นี่เป็นสิ่งที่เกิดขึ้นภายหลัง ผลิตภัณฑ์ที่ไม่มีการแข่งขันกับเครื่องดื่มไม่มีแอลกอฮอล์ ไม่ได้อยู่ในชั้นวางของเครื่องดื่ม ไม่มีคุณสมบัติในการดับกระหาย แต่กลับมีคุณค่าทางอาหารมากขึ้น และยังมีคุณภาพทางโภชนาการมากกว่านมที่มันได้มาจาก ก็เพื่อให้เห็นภาพที่ชัดเจนมากขึ้น ตารางด้านล่างนี้แสดงความแตกต่างในคุณค่าทางอาหารระหว่าง Rivella (ซึ่งเป็นจุดเริ่มต้นทั้งหมด), นมไขมันต่ำ และ Perfect Whey ของเราในอัตราส่วนการผสม 1:4 กฎหมายจะนับการผสมนี้ ในที่นี้คุณจะเห็นได้ชัดเจนว่า Rivella (มีเวย์อยู่) ไม่มีคุณค่าทางโภชนาการ และเวย์โปรตีนมีคุณค่าทางโภชนาการที่ดีกว่านมมาก แต่ก็ยังไม่อยู่ในข้อยกเว้นนม

ตอนนี้มีโปรตีนเชคที่ไม่ใช้เวย์ (ส่วนที่มีคุณภาพสูงที่สุดของโปรตีนจากนม) แต่ใช้โปรตีนจากนมแบบครบถ้วน (Milk Protein Concentrate - MPC) โปรตีนจากนมประกอบด้วยเวย์ 20% และเคซีน 80% โปรตีนเชคที่ใช้โปรตีนจากนมยังระบุในตารางด้วย และสิ่งนี้ก็อยู่ภายใต้ข้อยกเว้นสำหรับผลิตภัณฑ์นม ไม่ว่าโปรตีนเชคจะใช้เวย์ (เวย์) หรือโปรตีนจากนม พวกมันดูคล้ายกันมาก ทุกตัวมีจุดประสงค์และเวลาการใช้งานเดียวกัน ความแตกต่างเพียงอย่างเดียวคือโปรตีนเชคที่ทำจากเวย์จะต้องชำระภาษีการบริโภค เนื่องจากกฎหมายของ Rivella เป็นเช่นนั้น
เป็นเวลา 27 ปี จนถึงปี 2020 ที่ศุลกากรก็มีความเห็นเช่นนี้เช่นกัน โดยเห็นว่าภาษีการบริโภคไม่ใช้กับเวย์โปรตีนเชคเหล่านี้ ผลิตภัณฑ์เหล่านี้มีโปรตีนสูง ไม่ได้มีไว้เพื่อดับกระหาย แต่เพื่อให้โภชนาการ ในปี 2010 ศาลในฮาร์เลมยังได้กล่าวว่า ผลิตภัณฑ์ที่มีโปรตีนสูงไม่ควรอยู่ภายใต้ภาษีการบริโภค อย่างไรก็ตาม ประมาณปี 2020 ศุลกากรได้เริ่มมีความคิดที่แตกต่างออกไปและเริ่มหันไปใช้คำศัพท์ของกฎหมายอย่างเป็นทางการ โดยยึดถือจุดยืนว่าภาษีการบริโภคต้องถูกเรียกเก็บจากเวย์โปรตีนเชค แต่จุดยืนนี้ไม่เคยถูกสื่อสารไปยังอุตสาหกรรมหรือบริษัทผลิตทั้งหมดในเนเธอร์แลนด์ที่มีความรับผิดชอบในการจัดการสินค้าภาษีการบริโภค อย่างไรก็ตาม ในเดือนธันวาคมปี 2025 มีการฟ้องร้องอีกครั้งที่ศาลฮาร์เลม ศาลได้กล่าวว่า หากคุณปฏิบัติตามกฎหมายแล้วจะต้องมีการเรียกเก็บภาษีการบริโภคจากเวย์โปรตีนเชค ไม่ว่ามีการพูดคุยเกี่ยวกับความตั้งใจเดิมของกฎหมายและความเบี่ยงเบนที่เกิดขึ้นตามการใช้ในปัจจุบันหรือไม่ ฉันไม่敢ที่จะบอกได้ อย่างไรก็ตาม ฉันทราบว่ามีการอุทธรณ์ที่สูงกว่ากำลังเกิดขึ้นและคดีนี้อาจจะสิ้นสุดลงที่ศาลสูงสุดในที่สุด
ไม่มีข้อความให้แปล
แต่ด้วยคำประกาศนี้ในมือ ศุลกากรมั่นใจว่าตอนนี้สามารถเรียกเก็บภาษีการบริโภคจากบริษัทผู้ผลิตทั้งหมดในเนเธอร์แลนด์ย้อนหลังไป 5 ปีได้ มีกิจการครอบครัวประมาณ 5 แห่งในเนเธอร์แลนด์ ซึ่งบางแห่งทำธุรกิจนี้มาแล้ว 20 ปี และด้วยเหตุนี้จึงได้รับการประเมินภาษีเป็นจำนวนหลายล้านถึงมากกว่า 10 ล้าน และบางแห่งอาจล้มละลายจากเหตุนี้ และเพื่อความชัดเจน เราไม่ได้ผลิตเอง ดังนั้นจึงไม่ได้แบ่งปันสิ่งนี้ในฐานะผลประโยชน์ส่วนตัวในเบื้องต้น
ไม่มีข้อความสำหรับแปล
ไม่ว่าคุณจะเห็นด้วยกับภาษีบริโภคหรือไม่ หากนี่เป็นจุดเริ่มต้น ให้สื่อสารสิ่งนี้อย่างชัดเจนกับอุตสาหกรรม เพื่อให้ทุกคนสามารถพิจารณาเรื่องนี้ได้ และเนื่องจากภาษีบริโภคเป็นภาษีที่เพิ่มค่าใช้จ่ายซึ่งสุดท้ายแล้วผู้บริโภคต้องจ่าย ภาษีนี้จึงสามารถถูกส่งผ่านในห่วงโซ่ได้ หากตอนนี้คุณเริ่มเรียกเก็บภาษีกับบริษัทผลิตภัณฑ์ย้อนหลังไปถึง 5 ปี บริษัทเหล่านั้นจะไม่มีโอกาสนั้น ดังนั้นพวกเขาต้องจ่ายภาษีบริโภคทั้งหมดด้วยตนเอง ซึ่งจะมีผลกระทบตามมามากมาย
รายงานล่าสุดคือหน่วยงานควบคุมกำลังขยายความเข้าใจเกี่ยวกับสิ่งที่รวมอยู่ในภาษีการบริโภคมากขึ้น ผลิตภัณฑ์ที่ถูกระบุทางกฎหมายว่าเป็นสารทดแทนอาหารซึ่งมีวัตถุประสงค์เพื่อทดแทนอาหาร ก็รวมถึงน้ำมะนาว นี่คือการตีความของศุลกากร นอกจากนี้ ผลิตภัณฑ์นมที่มีการเติมมิลค์เพียง 1% เนื่องในยังก็ไม่ถือว่าเป็นผลิตภัณฑ์นมอีกต่อไป นี่เป็นการตีความที่กว้างมากของเนื้อความตามกฎหมาย แต่ต้องบอกตามตรงว่า ขณะนี้ไม่มีอะไรที่จะทำให้ฉันประหลาดใจอีกต่อไป เรื่องนี้ควรพิจารณาโดยศาลชั้นสูง
กรุณาเสนอข้อความสำหรับการแปล
นอกจากนี้ ฉันเข้าใจว่ากฎหมายภาษีการบริโภคทั้งหมดจะมีการปรับเปลี่ยนในช่วงเวลาของรัฐบาลนี้ ซึ่งก็เหมาะสมเพราะกฎหมายปัจจุบันมีอายุตั้งแต่ปี 1993 แนวคิดในขณะนี้คือจะมีลักษณะคล้ายกับภาษีน้ำตาลและสุขภาพจะมีบทบาทมากขึ้นในกฎหมายนี้
ขอให้ติดตามตอนต่อไป....
บทความอื่น ๆ โดย René Van der Zel
XXL Nutrition ในการแข่งขัน Dutch GP ที่ Zandvoort.
26 ส.ค. 2569 · 06:22อ่านต่อ
เราไม่ได้แค่ส่งเชค... เราสร้างครึ่งหนึ่งของยิม
12 เม.ย. 2569 · 15:04อ่านต่อ
เรเน่ แวน เดอร์ เซล ผ่าน 100 ล้านยูโรด้วย XXL Nutrition ได้อย่างไร - โดยไม่ตั้งเป้าไว้
10 พ.ย. 2568 · 09:48อ่านต่อ