
В Иране идут войны, но цена на золото больше не растет. Изменится ли это?
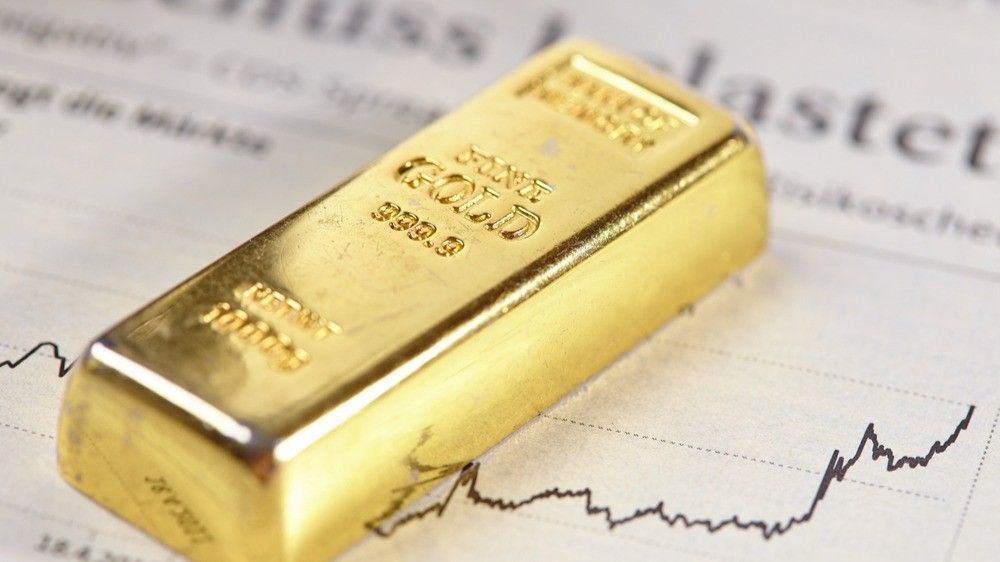
Война в Иране, но цена на золото не растет дальше. Изменится ли это сейчас?
Война с Ираном поднимает цены на энергию и вызывает глобальные опасения по поводу инфляции и экономического роста.
В таком климате вы бы ожидали, что золото сильно выиграет как безопасное убежище, но оно остается относительно спокойным.
Почему цена на золото не растет значительно сильнее? Может ли растущий интерес институциональных инвесторов запустить следующий большой рост цен?
Золото консолидируется выше 5 000 долларов: почему оно (еще) не растет дальше?
Переведите следующий текст.
На протяжении последнего времени цена на золото движется горизонтально, значительно превышая 5,000 долларов за унцию и 140,000 евро за килограмм. С начала этого года это все еще дает доходность свыше 20 процентов. Однако отсутствие дальнейшего повышения после эскалации в Среднем Востоке вызывает вопросы. Увеличивающиеся геополитические напряженности, как правило, должны значительно поддерживать цену безопасного актива, такого как золото. Что происходит?

На прошлой неделе мы написали о блокаде Ормузского пролива. Блумберг сейчас называет это крупнейшим нарушением на мировом нефтяном рынке. Растущие цены на энергию вызывают рост ожиданий инфляции, не только потому что заправка становится дороже, но и потому что нефть и газ влияют практически на всю экономику: от транспорта и производства до цен на продукты питания и промышленные процессы.
Когда ожидания инфляции растут, вероятность снижения процентных ставок центральными банками, такими как Федеральная резервная система, уменьшается. Низкий процент historically имеет положительный эффект на цену золота, поскольку само драгоценный металл не приносит процентов. Когда процентные ставки снижаются, альтернативные издержки хранения золота уменьшаются, и это становится относительно более привлекательным по сравнению с инвестициями, приносящими проценты.
Второе объяснение отсутствия дальнейшего роста цен на золото - это ликвидность. В периоды повышенной неопределенности инвесторы часто ищут дополнительную ликвидность. Золото часто используется для освобождения наличных, закрытия маржин-коллов или ребалансировки портфелей.
Будет ли цена золота продолжать расти?
По словам Оле Хансена из Saxo Bank, еще слишком рано предполагать, что Федеральная резервная система больше не станет снижать процентные ставки. Более высокие цены на энергию действительно приводят к дополнительной инфляции, что ставит под давление инфляционную цель, но одновременно могут привести к замедлению экономического роста и занятости. В результате может возникнуть стагфляция. Таким образом, законодатели сталкиваются с дилеммой: бороться с инфляцией или поддерживать экономический рост. В таком сценарии ФРС в конечном итоге может быть вынуждена пойти навстречу экономике, в том числе путём снижения процентных ставок.
Пожалуйста, переведите текст.
Оле Хансен также сообщает, что, хотя цена на золото в краткосрочной перспективе может столкнуться с определенными негативными факторами, структурные драйверы сильного спроса на золото продолжают оставаться неизменными. Геополитическая напряженность и устойчивые бюджетные дефициты продолжают вызывать у инвесторов беспокойство по поводу покупательской способности и стоимости валюты. Более того, в случае затяжного конфликта бюджетные дефициты могут значительно увеличиться. Государства будут вынуждены взять на себя дополнительные долги из-за повышения затрат на оборону и энергетику. Центральные банки могут быть вынуждены смягчить свою политику, чтобы удерживать растущую долговую нагрузку под контролем.
Кроме того, спрос на золото со стороны центральных банков остается важной опорой для рынка. Хансен ожидает, что цена на золото в ближайшие кварталы может вырасти до 6000 долларов за унцию, а серебро снова может испытать рубеж в 100 долларов. Также Банк Америки недавно установил цель в 6000 долларов на золото на ближайшие двенадцать месяцев.
Введите ваш текст здесь.
Институциональные инвесторы открывают золото
По словам Майкла Уидмера, руководителя исследования сырьевых товаров в Bank of America, существует еще одна причина оставаться оптимистичным по поводу золота: по его словам, распределение активов среди инвесторов по-прежнему относительно низкое. Кажется, что это медленно изменяется; институциональные инвесторы открывают для себя золото. Недавно мы написали на эту темустатью.

Институциональные инвесторы все меньше рассматривают золото как нишевую позицию и все чаще как полноценный компонент стратегического формирования портфеля. В то время как традиционный портфель 60/40, состоящий из 60 процентов акций и 40 процентов облигаций, долгое время был доминирующим, интерес к золоту сейчас растет. В частности, Morgan Stanley отметила, что облигации в условиях высокой инфляции и низких реальных процентных ставок обеспечивают меньшую защиту, чем раньше. В 2022 году акции и облигации одновременно упали, что сделало традиционное распределение рисков неэффективным. Даже ограниченное смещение институционального капитала в сторону золота может, учитывая относительную небольшую величину рынка золота, создать значительный дополнительный спрос.
Нет текста для перевода.
На этой неделе в Финансовом Дагбладе вышло интервью с одним из институциональных инвесторов. Томас ван Галлен, главный стратег Achmea Investment Management, заявил, что произошли фундаментальные изменения: «Эпоха, когда рынки могли рассчитывать на структурно стабильную среду, закончилась, как и уверенность в низкой инфляции, свободной мировой торговле и свободном движении капитала.»
Необходим текст для перевода.
Он отмечает, что независимость центральных банков стала менее очевидной и видит риск фискального доминирования, при котором центральные банки устанавливают низкие процентные ставки, чтобы поддерживать доступность государственного долга. Он также рассматривает переход отUnipolar к многополюсному мировому порядку, с учетом большего количества инфляционных шоков и нестабильности, как важный фактор для ближайших лет.
Он сомневается в безопасности облигаций как инвестиции в условиях высокой угрозы инфляции и в их роли в диверсификации рисков: «Некоторые старые истины больше не работают. Так, старая корреляция между акциями и облигациями была нарушена (если акции падают, облигации увеличиваются в цене). В условиях стресса обе категории активов падают.»
Ван Галлен выступает за создание более надежных портфелей с реальными активами, такими как недвижимость, инфраструктура, сырьевые товары и золото.
Таким образом, мы можем заключить, что цена на золото может столкнуться с некоторыми трудностями в краткосрочной перспективе, но в долгосрочной перспективе ей будет втереть ветер в спину.
Необходим текст для перевода.
Наличные в швейцарской конституции
Еще одно короткое сообщение из Швейцарии. Постоянные читатели недельного обзора могут помнить, что в июне прошлого года мы писали о возможном референдуме в Швейцарии о конституционной защите наличных денег. Этот референдум уже состоялся: сохранение наличных будет закреплено в швейцарской конституции.
Текст для перевода
В минувшее воскресенье вечером стало ясно, что 73,4 процента избирателей поддержали изменение закона. Швейцарцы голосовали по двум отдельным предложениям, касающимся наличных денег. Гражданская инициатива «Наличные - это свобода» от Швейцарского движения за свободу (MLS) набрала 46 процентов голосов и не смогла получить большинство. Таким образом, парламентское альтернативное предложение было поддержано достаточно широко.
Пожалуйста, предоставьте текст для перевода.
Таким образом, Швейцария присоединяется к таким странам, как Венгрия, Словакия и Словения, где право на физические наличные деньги также закреплено в конституции. Сторонники рассматривают это как важный шаг к защите конфиденциальности и финансовой автономии, особенно в то время, когда центральные банки работают над развитием цифровой валюты (CBDC).
Другие статьи от PUT-IT-ON Investment
Биткоин ниже 60 000 долларов: криптовалютный рынок в панике, поскольку инвесторы массово ищут выход
20 нояб. 2026 г. · 18:08Читать далее
От перспективного роста до системного кризиса: крах банка Уэно — сигнал тревоги для каждого делового руководителя
12 нояб. 2026 г. · 09:09Читать далее
Лондон теряет своих миллиардеров
7 окт. 2026 г. · 10:08Читать далее