Сберегательный счет для вашего ребенка — это выброшенные деньги.
Для начала — кто такие Ханс и Патриция?
Ханс и Патриция стоят в начале. У Патриции есть дочь, и вместе они ожидают своего первого ребенка. Ханс хорошо зарабатывает и активно инвестирует.
У них еще нет значительного замороженного капитала — они его накапливают. И именно это их возможность.
Проблема - сберегательный счет, который ничего не приносит
Сбережения при сбережении приносят мало выгоды
Большинство родителей открывают сберегательный счет для своего ребенка. Скромная сумма в месяц, и через восемнадцать лет на счету оказывается... чуть не хватает на учебу. Процентная ставка незначительна, а то, что действительно растет, в итоге оказывается в третьей категории, откуда налоговая служба ежегодно отнимает свою долю.
Ханс и Патриция хотели этого иначе. Не просто копить деньги ради накопления, а строить что-то, что действительно имеет значение в будущем.
Решение — у каждого ребенка своя компания
Де Зилверфлот БВ
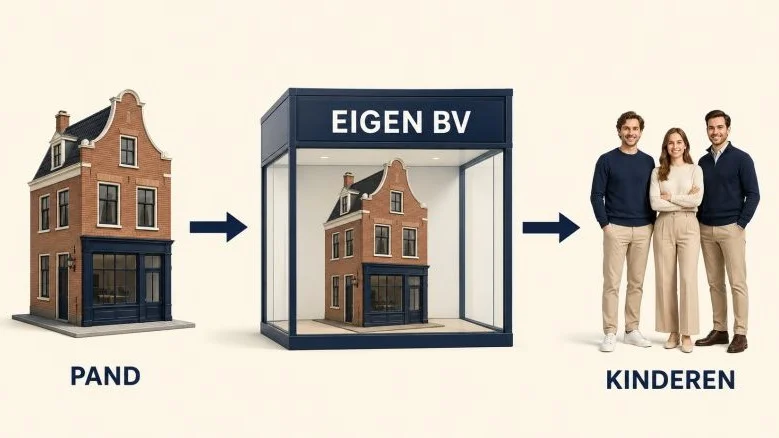
Выбор для Zilvervloot BV: каждому ребенку собственная BV. Ханс и Патриция ежемесячно дарят фиксированную сумму — в общей сложности € 500 на ребенка в месяц, что укладывается в годовой налоговый вычет на подарки, таким образом, без уплаты налога на дарения. Эти деньги прямо идут в Zilvervloot BV ребенка.
Акции принадлежат ребенку. Управление осуществляется родителями. Таким образом, состояние детей будет расти с годами, оплачиваемое из дохода Ханса, который позволяет это сделать.
Давайте посчитаем — что получится?
± € 108.000 собственное вложение за 18 лет ± € 240.000 стоимость на одного ребенка через 18 лет € 0 наследственный налог — сразу у детей
Приблизительные суммы, основываясь на среднем доходе — для иллюстрации, не в качестве обязательства.
500 евро в месяц, вложенные и не проданные во время, за восемнадцать лет вырастают до примерно 240000 евро на ребенка. Собственные вложения составляют около 108000 евро — остальное — это прирост дохода. Это уже не копилка, а стартовый капитал. И поскольку инвестиция не продается, она продолжает расти без налога. Только когда что-то когда-либо будет продано, возникает налог.
Почему это так мощно
Нечего ремонтировать — это уже хороший старт
Это имущество возникает сразу у детей. Оно никогда не принадлежало родителям, чтобы передать его по наследству, так что не будет ничего, что можно было бы обременять наследственным налогом. В то время как другим придется передавать имущество или оставлять его в наследство с большим трудом, у Ханса и Патриции всё уже начинается с правильного места.