
Guerra no Irã, mas o preço do ouro não sobe mais. Haverá uma mudança agora?
Guerra no Irã, mas o preço do ouro não sobe mais. Haverá uma mudança agora?
A guerra com o Irã está elevando os preços da energia e alimentando preocupações globais sobre inflação e crescimento econômico.
Em um clima assim, esperaria-se que o ouro lucrasse fortemente como um porto seguro, mas permanece relativamente calmo.
Por que o preço do ouro não aumenta muito mais? O crescente interesse dos investidores institucionais pode impulsionar o próximo grande aumento de preços?
Ouro se consolida acima de 5000 dólares: por que não está subindo (ainda) mais?
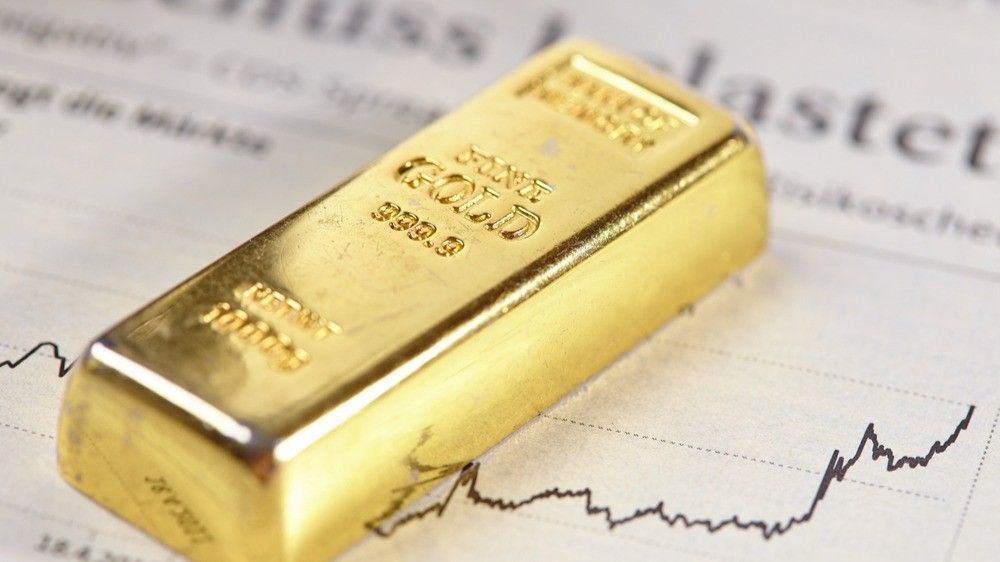
O preço do ouro tem se movido lateralmente ultimamente, bem acima de 5.000 dólares por onça e 140.000 euros por quilo. Desde o início do ano, o retorno ainda é de mais de 20%. No entanto, a ausência de um aumento adicional após a escalada no Oriente Médio levanta questões. As crescentes tensões geopolíticas deveriam, de fato, apoiar fortemente o preço de um refúgio seguro como o ouro. O que está acontecendo?

Na semana passada, escrevemos sobre o bloqueio do Estreito de Ormuz. Bloomberg chama isso agora de a maior perturbação já registrada no mercado global de petróleo. O aumento dos preços da energia está gerando expectativas inflacionárias crescentes, não apenas porque abastecer ficou mais caro, mas também porque o petróleo e o gás afetam quase toda a economia: desde o transporte e produção até os preços dos alimentos e processos industriais.
À medida que as expectativas de inflação aumentam, diminui a chance de cortes nas taxas de juros por bancos centrais como o Federal Reserve. Historicamente, uma taxa de juros mais baixa tem um efeito positivo no preço do ouro, uma vez que o metal precioso em si não gera juros. Quando a taxa de juros cai, os custos de oportunidade de manter ouro diminuem e se torna relativamente mais atraente em comparação com investimentos que geram juros para os investidores.
Uma segunda explicação para a falta de aumento adicional no preço do ouro é a liquidez. Em períodos de incerteza crescente, os investidores costumam buscar liquidez extra. O ouro é frequentemente utilizado para liberar caixa, atender chamadas de margem ou reequilibrar carteiras.
O preço do ouro vai continuar a subir?
Segundo Ole Hansen do Saxo Bank, é cedo demais para assumir que o Federal Reserve não irá reduzir ainda mais a taxa de juros. O aumento dos preços da energia realmente causa inflação adicional, colocando pressão sobre a meta de inflação, mas ao mesmo tempo pode levar a um crescimento econômico mais fraco e a menos empregos. Pode então surgir estagflação. Os formuladores de políticas, portanto, enfrentam um dilema: combater a inflação ou apoiar o crescimento econômico. Em tal cenário, o Fed pode, afinal, ser forçado a atender à economia com taxas de juros mais baixas, entre outras medidas.
Traduza o seguinte texto para esses idiomas (árabe, francês, alemão, português):
Ole Hansen escreve também que, embora o preço do ouro possa enfrentar alguma resistência de curto prazo devido aos fatores mencionados acima, os motores estruturais por trás da forte demanda por ouro permanecem inalterados. As tensões geopolíticas e os déficits orçamentários persistentes mantêm os investidores preocupados com o poder de compra e o valor das moedas. Na verdade, em caso de um conflito prolongado, os déficits orçamentários podem aumentar ainda mais rapidamente. Os governos terão que contrair dívidas adicionais devido ao aumento dos custos de defesa e energia. Os bancos centrais podem então ser obrigados a afrouxar sua política para manter uma carga de dívida sustentável.
Além disso, a demanda por ouro por parte de bancos centrais continua a ser um pilar importante no mercado. Hansen espera, portanto, que o preço do ouro possa subir nos próximos trimestres para 6.000 dólares por onça, e que a prata possa testar novamente a barreira de 100 dólares. O Bank of America também recentemente estabeleceu um alvo de 6.000 dólares para o ouro em doze meses.
O texto a ser traduzido não está disponível.
Investidores institucionais descobrem ouro
De acordo com Michael Widmer, chefe de pesquisa em commodities do Bank of America, há uma razão adicional para permanecer otimista em relação ao ouro: as alocações dos investidores ainda são relativamente baixas. Isso parece estar mudando lentamente; os investidores institucionais estão descobrindo o ouro. Recentemente, escrevemos um artigo sobre isso.

Os investidores institucionais veem o ouro cada vez menos como uma posição de nicho e cada vez mais como uma parte integral da construção de portfólios estratégicos. Onde durante anos o portfólio clássico 60/40, com 60% de ações e 40% de obrigações, foi dominante, agora o interesse pelo ouro está crescendo. Entre outros, o Morgan Stanley apontou que as obrigações em um ambiente de alta inflação e baixas taxas de juros reais oferecem menos proteção do que antes. Em 2022, as ações e as obrigações caíram simultaneamente, tornando essa diversificação tradicional ineficaz. Mesmo uma mudança limitada de capital institucional em direção ao ouro pode, considerando o tamanho relativamente pequeno do mercado de ouro, criar uma demanda adicional significativa.
Traduza o seguinte texto para esses idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Esta semana, saiu uma entrevista com um investidor institucional em O Jornal Financieele. Thomas van Galen, estrategista-chefe da Achmea Investment Management, afirma que uma mudança fundamental ocorreu: "A época em que os mercados podiam contar com um ambiente estruturalmente estável chegou ao fim, assim como a certeza de baixa inflação, comércio mundial livre e livre circulação de capitais."
Traduza o seguinte texto para estes idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Ele constata que a independência dos bancos centrais se tornou menos evidente e vê o risco de dominação fiscal, onde os bancos centrais mantêm taxas de juros baixas para manter as dívidas públicas acessíveis. Ele também considera a transição de uma ordem mundial unipolar para uma multipolar, com mais choques inflacionários e instabilidade, como um fator importante para os próximos anos.
Por favor, forneça o texto a ser traduzido.
Ele duvida da segurança dos títulos como investimento em um período de alta ameaça de inflação e de seu papel na diversificação de riscos: “Um número de certezas antigas não se aplica mais. Assim, a antiga correlação entre ações e títulos foi rompida (quando as ações caem, os títulos aumentam de valor). Ambos caem em tempos de estresse.”
Traduzir o texto solicitado.
Por isso, Van Galen defende carteiras mais robustas com ativos reais, como imóveis, infraestrutura, commodities e ouro.
Podemos concluir, portanto, que o preço do ouro pode enfrentar algum vento contrário a curto prazo, mas a longo prazo tem o vento a favor.
Dinheiro na constituição suíça
Aqui está uma breve mensagem da Suíça. Os leitores regulares da seleção da semana podem se lembrar de que escrevemos em junho do ano passado sobre um possível referendo na Suíça para proteger o dinheiro em espécie constitucionalmente. Esse referendo já ocorreu: a preservação do dinheiro em espécie será consagrada na constituição suíça.
Texto a ser traduzido
No domingo passado à noite, ficou claro que 73,4% dos eleitores concordaram com a alteração da lei. Os suíços votaram sobre duas propostas distintas relacionadas ao dinheiro em espécie. A iniciativa popular 'Dinheiro é liberdade' do Movimento Suíço pela Liberdade (MLS) não conseguiu obter a maioria com 46% dos votos. Por outro lado, a contraproposta parlamentar recebeu amplo apoio.
Traduza o seguinte texto para esses idiomas (ar: árabe, fr: francês, de: alemão, pt: português):
Dessa forma, a Suíça se une a países como Hungria, Eslováquia e Eslovênia, onde o direito ao dinheiro físico em espécie também está consagrado na constituição. Os defensores veem isso como um passo importante para proteger a privacidade e a autonomia financeira, especialmente em um momento em que os bancos centrais estão trabalhando no desenvolvimento de uma moeda digital (CBDC).
Outros artigos por PUT-IT-ON Investment
.webp/OwT7Cjhf59eKB9nlcm5KRj1XKsZ5gqq0YZgUkpvi.webp)
Willem Middelkoop: “A grande fuga ainda precisa começar”
14 de set. de 2026 · 16:58Leia mais.webp/FakPheFiAl4uBB6fAC9nbCbniO2Wd2V99CsTAhJX.webp)
Ray Dalio: Eu previ a CRASH de 2008, eu sei o que vem a seguir!
13 de set. de 2026 · 10:13Leia mais
Países Baixos transferem reservas de ouro: a resiliência financeira ganha um novo significado
6 de set. de 2026 · 09:56Leia mais