Un compte d'épargne pour votre enfant, c'est de l'argent gaspillé.
Pour commencer - qui sont Hans et Patricia ?
Hans et Patricia sont au début. Patricia a une fille, et ensemble ils ont leur premier enfant. Hans gagne bien sa vie et investit fortement.
Ils n'ont pas encore une grande richesse immobilisée - ils sont en train de la construire. Et c'est justement leur chance.
Le problème - le compte d'épargne qui ne rapporte rien
Épargner pour épargner rapporte peu
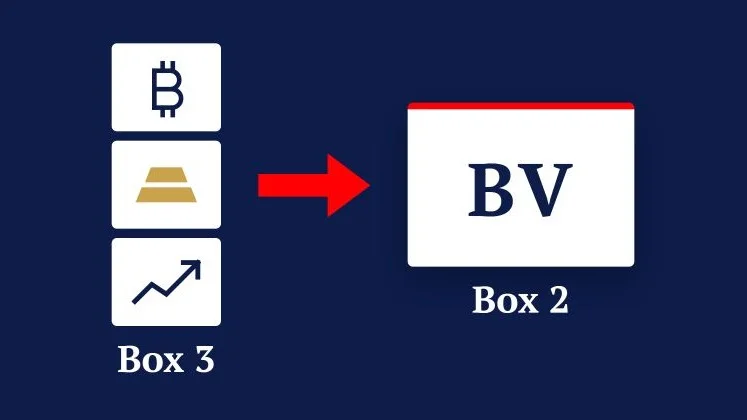
La plupart des parents ouvrent un compte d'épargne pour leur enfant. Un montant modeste par mois, et après dix-huit ans, il y a... juste pas assez pour des études. Les intérêts ne représentent rien, et ce qui croît finit simplement dans la case 3, où le fisc le ronge chaque année.
Hans et Patricia voulaient que ce soit différent. Ne pas épargner pour épargner, mais construire quelque chose qui comptera vraiment bientôt.
La solution - chaque enfant a sa propre société
De Zilvervloot BV
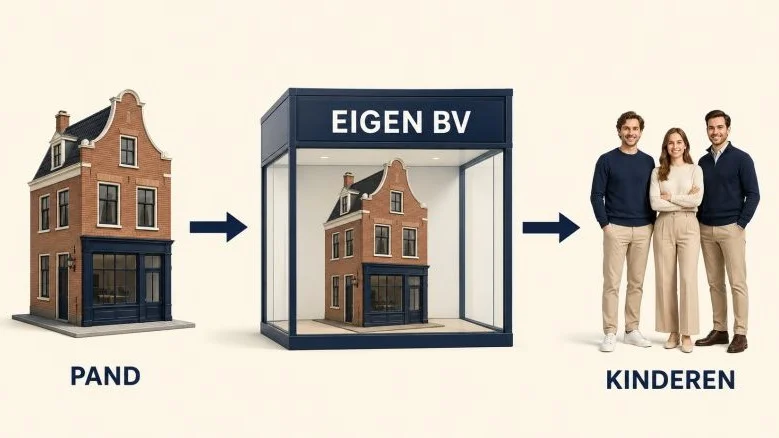
Ils ont choisi Zilvervloot BV : chaque enfant a sa propre BV. Hans et Patricia donnent mensuellement un montant fixe - ensemble 500 € par enfant par mois, dans la limite de l'exonération annuelle de dons, donc sans un centime de droits de donation. Cet argent va directement à la BV de l'enfant chez Zilvervloot.
Les actions appartiennent à l'enfant. La gestion est assurée par les parents. Ainsi, la richesse des enfants croît avec les années, financée par le revenu de Hans, où cela peut se faire largement.
Même calculer - qu'est-ce que ce sera ?
± € 108.000 contribution personnelle sur 18 ans ± € 240.000 valeur par enfant après 18 ans € 0 droit de succession — directement aux enfants
Montants approximatifs, avec un rendement moyen - à titre d'illustration, non comme engagement.
500 € par mois, investi et non vendu en cours de route, croît en dix-huit ans pour atteindre environ 240 000 € par enfant. Le montant initial est d'environ 108 000 € - le reste est un rendement accumulé. Ce n'est plus une tirelire, mais un capital de départ. Et comme l'investissement n'est pas vendu, il croît sans impôts. Ce n'est que si quelque chose est un jour vendu que les impôts entrent en jeu.
Pourquoi cela est si puissant
Rien à réparer - ça commence bien
Cette richesse émerge immédiatement chez les enfants. Elle n'a jamais appartenu aux parents pour être transmise - donc, il n'y a rien à taxer via les droits de succession. Alors que d'autres doivent transférer ou laisser hériter des biens avec beaucoup de tracas, cela commence déjà au bon endroit pour Hans et Patricia.