
Un billete de 50 € no necesita una cuenta.
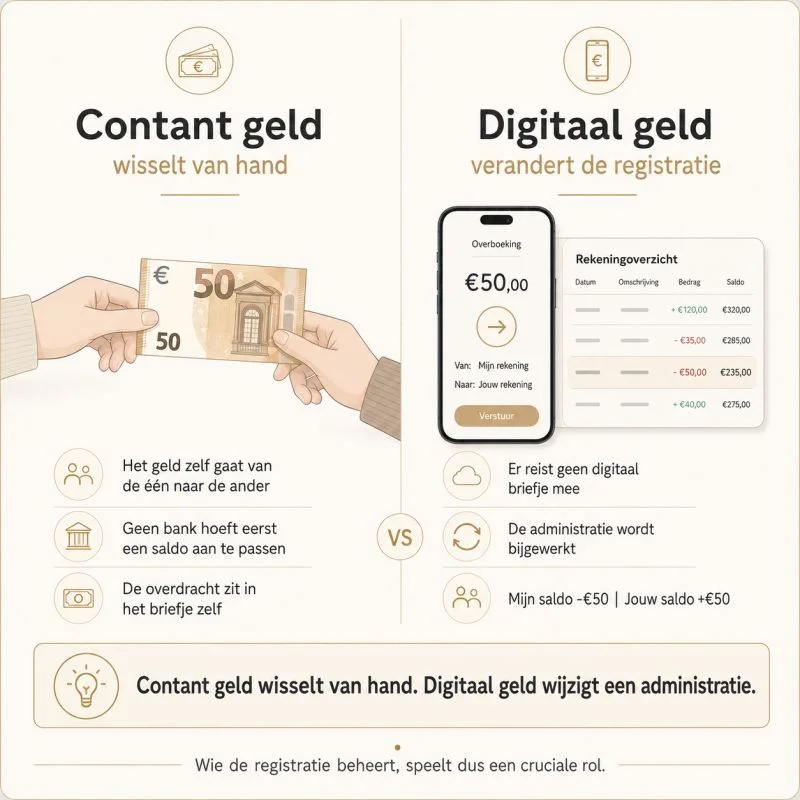
Un billete de 50 € no necesita una cuenta.
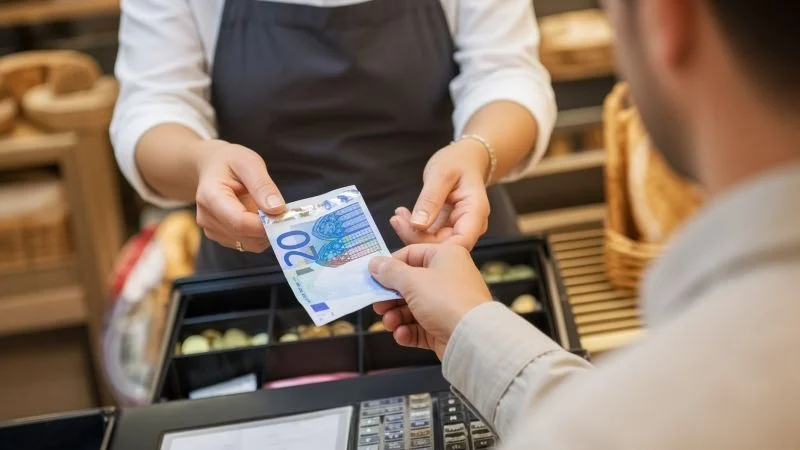
Te doy un billete de 50 euros. Lo aceptas. Listo. Para esa transferencia, no necesitamos pedir a un banco que baje mi saldo y suba el tuyo. El billete en sí cambia de propietario. Con el dinero digital, ocurre algo fundamentalmente diferente. Cuando te transfiero 50 euros, no hay un billete digital viajando de mi cuenta a la tuya. Lo que cambia es la administración.
Mi saldo disminuirá en 50 euros. El tuyo aumentará en 50 euros. Y esa diferencia es lo que encuentro fascinante. Con el dinero en efectivo, transfiero algo que tengo físicamente en mis manos. Con el dinero digital, confío en que un sistema registre correctamente cuánto saldo me pertenece y cuánto te pertenece a ti. Para un pago regular, apenas noto algo diferente. Hasta que empiezo a preguntarme qué sucederá cuando el dinero se digitalice cada vez más. Porque cuanto menos propiedad cambia físicamente de manos, más importante se vuelve la infraestructura que registra de quién es qué. Entonces, para mí, el futuro del dinero de repente no se trata solo de pagar más rápido, más barato y más fácil.
Surge una pregunta más fundamental: Si mi dinero se destina permanentemente a la inscripción, ¿cuánta confianza deposito en la entidad que mantiene esa inscripción?
Fuente: Ingrid de Bock
Otros artículos de Ingrid De Bock
La libertad es una palabra vacía en cuanto tu existencia digital depende de las grandes tecnologías.
6 may 2026 · 13:37Leer más
Lo más peligroso de este tiempo no es que todo se vuelva digital.
20 abr 2026 · 07:14Leer más
La mayoría de las personas piensa que están utilizando 'dinero digital estable'.
4 dic 2025 · 07:30Leer más