
Tür Rivella jetzt Getränkesteuer auf Whey-Protein-Shakes
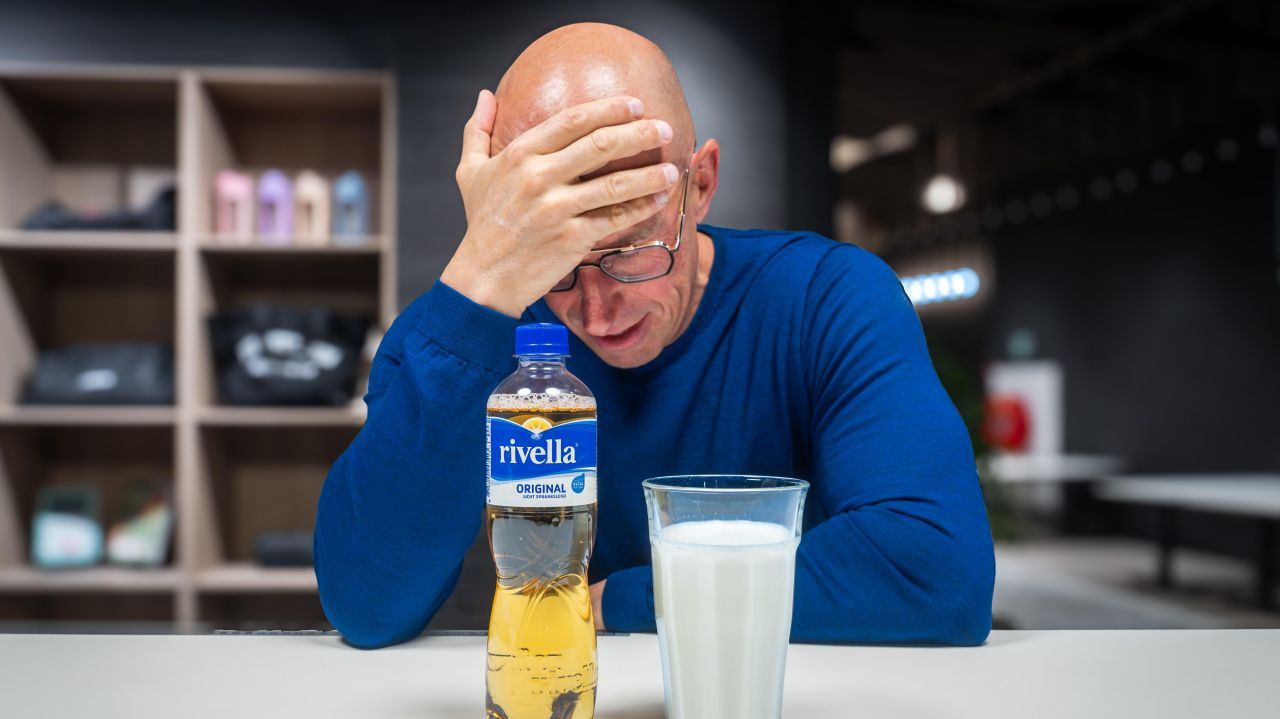
Rivella erhebt jetzt eine Steuer auf Erfrischungsgetränke für Whey-Protein-Shakes
Dies ist ein klassisches Beispiel dafür, dass das Befolgen des Buchstabens des Gesetzes zu einem Ergebnis führt, das im Widerspruch zur ursprünglichen Absicht dieses Gesetzes steht.
Es kann etwas schwierig sein, ich werde versuchen, es so kurz und einfach wie möglich zu halten, aber einige Dinge brauchen nun einmal etwas Erläuterung und Hintergrundinformationen.
Es geht um das Gesetz über die Verbrauchsteuer auf alkoholfreie Getränke aus dem Jahr 1993, insbesondere um Artikel 9. Darin wird kurz beschrieben, welche Produkte unter die Verbrauchsteuer fallen.
Übersetzen Sie den folgenden Text in diese Sprachen (ar: Arabisch, fr: Französisch, de: Deutsch, pt: Portugiesisch):
Unter Limonade versteht man mit Wasser verdünnte Frucht- oder Gemüsesäfte, sowie gesüßte und aromatisierte Getränke und Getränke, denen Duft- oder Geschmacksstoffe zugesetzt wurden, die offensichtlich zum ungekant trinkenden bestimmt sind.
Bitte geben Sie den Text ein, den Sie übersetzen möchten.
2) Als Limonade wird das im ersten Absatz genannte Getränk in fester Form oder als Konzentration angesehen.
Im selben Artikel steht auch, dass Milchprodukte nicht als Limonade gelten und somit von der Verbrauchsteuer ausgeschlossen sind.
Übersetzungstext hier
3) Nicht als Limonade gilt: das aus Milch oder Milchprodukten hergestellte Getränk mit einem Milchfettgehalt von 0,02 %mas oder mehr, in dem sich Milchprotein und Milchzucker befinden, das kein aus Molke oder Molkeprodukten hergestelltes Getränk ist;
Dies wurde so ins Gesetz aufgenommen, weil Milchprodukte auch gute Nährstoffe enthalten. Allerdings wurde dem Milchausnahme-Satz ein Satz hinzugefügt > nicht als ein aus Molke oder Molkeprodukten hergestelltes Getränk. Das fühlt sich sehr seltsam an und hier liegt das Problem. Molke ist eine gelbliche Flüssigkeit, die beim Käsen aus der Milch austritt. Früher wurde dies entsorgt oder als Tierfutter verwendet. Bis man herausfand, dass dies tatsächlich der hochwertigste Teil der Milch ist. Dass man dies auch weiter konzentrieren und trocknen konnte zu dem, was wir heute als Molkenprotein kennen. Ein Produkt mit einem Eiweißanteil von 80% bis 90%, in dem auch Milchfette und Milchzucker enthalten sind, viel nährstoffreicher als die Milch, aus der es stammt. Aber warum wird Molke dann ausdrücklich von der Milchausnahme ausgeschlossen, das ist doch nicht logisch? Das ist auch nicht logisch und um zu verstehen, wie dies ins Gesetz kam, muss man auf die Parlamentsunterlagen von 1992 zurückblicken, in denen der Vorschlag für das neue Verbrauchssteuergesetz diskutiert wird.
Übersetzen Sie den folgenden Text in diese Sprachen (ar: Arabisch, fr: Französisch, de: Deutsch, pt: Portugiesisch):
Kamerstücke 22843 Nr. 4 – Seite 8 Die Mitglieder der PvdA-Fraktion fanden es unverständlich, dass die Regierung vorschlägt, Erfrischungsgetränke von der Besteuerung auszunehmen. Im ergänzenden Bericht argumentiert die Regierung ausdrücklich, dass bei der Frage, ob bestimmte Getränke besteuert werden oder nicht, nicht der Gesundheitsaspekt im Vordergrund steht, sondern die Position im Konsummuster. Ihrer Meinung nach nehmen Erfrischungsgetränke die gleiche Position im Konsummuster ein wie Limonade. Dies ist auch im täglichen Leben im Geschäft sichtbar, wo Erfrischungsgetränke üblicherweise zusammen mit Limonaden und nicht mit Milchprodukten ausgestellt werden.
Um den Text genau und natürlich in jede angeforderte Sprache zu übersetzen, geben Sie bitte den Text an, den Sie übersetzen möchten.
Bei den hier genannten Weidranken sollte man an Rivella denken, ein Erfrischungsgetränk, dem ein wenig Molke hinzugefügt wurde, das jedoch keine Nährstoffe enthält. Daher wird Rivella als Milchprodukt eingestuft und fällt somit nicht unter die Verbrauchssteuer. Das ist nicht die Absicht der Milchausnahme, und es gab einen Gesetzesentwurf (Änderung).
Übersetzen Sie den folgenden Text in diese Sprachen (ar: Arabisch, fr: Französisch, de: Deutsch, pt: Portugiesisch):
Änderung van der Vaart und Ybema – Parlamentsdokument 22843 – 1992 - Die Unterzeichner schlagen folgende Änderung vor: In Artikel 9, Absatz drei, Teil a, wird am Ende, mit der Ersetzung des Semikolons durch ein Komma, hinzugefügt: kein aus Weide oder Weideprodukten hergestelltes Getränk;.
Übersetzen Sie den Text genau und natürlich in jede angeforderte Sprache.
Erklärung: Mit diesem Änderungsantrag soll das aus Milch oder Milchprodukten hergestellte Getränk unter die Verbrauchsteuer für alkoholfreie Getränke fallen, da dieses Produkt mit anderen Erfrischungsgetränken konkurriert und die Verbrauchsteuer diese Wettbewerbsverhältnisse nicht stören sollte.
Whey-Produkte sind also von der Milch-Ausnahme ausgeschlossen, sodass du nicht etwas flüssige Molke zu einem Erfrischungsgetränk hinzufügen kannst, um unter die Verbrauchsteuer zu fallen, das ist klar. Im Jahr 1992 war das Whey-Protein (eine hochkonzentrierte Form von flüssiger Molke) in der Form, wie wir es jetzt kennen, noch völlig unbekannt. Und schon gar nicht in den Niederlanden, das kam erst später. Ein Produkt, das nicht mit Erfrischungsgetränken konkurriert, auch nicht im Getränkeregal steht, nicht den Durst löscht, sondern nährend ist. Und noch nährender als die Milch, aus der es ursprünglich stammt. Um etwas mehr Einblick zu geben, siehe die Tabelle unten mit den Unterschieden in den Nährwerten zwischen Rivella (wo alles angefangen hat), fettarmer Milch und unserem Perfect Whey im Mischverhältnis von 1:4, mit dem das Gesetz rechnet. Hier siehst du deutlich, dass Rivella (mit Molke darin) nicht nährend ist und dass das Whey-Protein tatsächlich viel bessere Nährwerte als Milch hat, aber dennoch nicht unter die Milch-Ausnahme fällt.

Nun gibt es auch Proteinshakes, die nicht auf Whey basieren (dem hochwertigsten Teil des Milchproteins), sondern auf dem kompletten Milchprotein (Milchprotein-Konzentrat - MPC). Milchprotein besteht zu 20 % aus Whey und zu 80 % aus Casein, und ein auf Milchprotein basierender Shake steht ebenfalls in der Tabelle. Dieser fällt auch unter die Milch-Ausnahme. Ob ein Proteinshake nun auf Whey oder Milchprotein basiert, sie ähneln sich sehr, haben alle dasselbe Ziel und Zeitpunkt der Verwendung. Der einzige Unterschied ist, dass auf einen Proteinshake auf Whey Verbrauchssteuer anfällt, weil dies durch Rivella so im Gesetz steht.
Übersetzen Sie den folgenden Text in diese Sprachen (ar: Arabisch, fr: Französisch, de: Deutsch, pt: Portugiesisch):
27 Jahre lang, bis 2020, war der Zoll hier ebenfalls dieser Meinung und betrachtete die Verbrauchssteuer als nicht anwendbar auf diese Whey-Protein-Shakes. Es handelt sich um Produkte, die proteinreich sind, nicht dazu gedacht, den Durst zu stillen, sondern nahrhaft zu sein. Im Jahr 2010 hat das Gericht in Haarlem auch entschieden, dass Produkte mit hohem Eiweißgehalt nicht der Verbrauchssteuer unterliegen sollten. Um 2020 scheint der Zoll jedoch anders darüber nachgedacht zu haben und hat sich auf den wörtlichen Wortlaut des Gesetzes gestützt. Dabei wurde die Position eingenommen, dass für Whey-Protein-Shakes Verbrauchssteuer zu zahlen ist. Nur wurde diese Position nie an die Branche und auch nicht an alle produzierenden Unternehmen in den Niederlanden kommuniziert, die als erste in der Lieferkette für Verbrauchssteuerpflichtige Waren verantwortlich sind. Jetzt gab es im Dezember 2025 erneut einen Rechtsstreit vor dem Gericht in Haarlem. Das Gericht hat hier entschieden, dass, wenn man das Gesetz befolgt, Verbrauchssteuer auf Whey-Protein-Shakes gezahlt werden muss. Ob dabei auch über die ursprüngliche Absicht des Gesetzes und die Abweichung von der aktuellen Anwendung gesprochen wurde, kann ich nicht sagen. Ich habe jedoch verstanden, dass ein höheres Berufungsverfahren folgt und dass der Fall wahrscheinlich letztendlich beim Obersten Gerichtshof landen wird.
Übersetze den folgenden Text in diese Sprachen (ar: Arabisch, fr: Französisch, de: Deutsch, pt: Portugiesisch):
Aber mit diesem Urteil in der Hand fühlt sich der Zoll jetzt stark genug, um alle in den Niederlanden produzierenden Unternehmen rückwirkend für 5 Jahre auf diese Verbrauchsteuer zuzugreifen. Es geht um etwa 5 Familienunternehmen in den Niederlanden, von denen einige bereits seit 20 Jahren in diesem Geschäft sind und dafür Steuerbescheide von Millionen bis über 10 Millionen erhalten; einige werden daher auch Insolvenz anmelden. Und zur Klarstellung, wir produzieren nicht selbst, daher teile ich dies zunächst nicht aus eigenem Interesse.
Ob Sie mit der Verbrauchsteuer einverstanden sind oder nicht, wenn dies der Ausgangspunkt ist, kommunizieren Sie dies klar an die Branche. Dann kann jeder dies berücksichtigen. Da die Verbrauchsteuer eine kostenerhöhende Steuer ist, die letztendlich der Verbraucher bezahlt, kann diese Steuer in der Kette weitergegeben werden. Wenn Sie nun Produktionsunternehmen bis zu 5 Jahre zurück belasten, hatten diese Unternehmen diese Möglichkeit nicht. Daher müssen sie alle Verbrauchsteuern selbst bezahlen, mit allen daraus resultierenden Folgen.
Der zu übersetzende Text ist nicht verfügbar.
Die neuesten Berichte besagen, dass die Kontrollbehörden das Verständnis dessen, was unter der Verbrauchsteuer fällt und was nicht, weiter dehnen. Produkte, die gesetzlich als Mahlzeitenersatz ausgewiesen sind, um eine Mahlzeit zu ersetzen, umfassen auch Limonade. So die Interpretation der Zollbehörde. Auch Milchprodukte, denen 1% Molke beigefügt wurde, werden plötzlich nicht mehr als Milchprodukt angesehen. Das ist alles eine sehr weite Auslegung des wörtlichen Gesetzestextes, aber um ehrlich zu sein, überrascht mich im Moment nichts mehr. Damit wird sich ein höherer Richter befassen müssen.
Übersetzung ist entscheidend für eine effektive Kommunikation.
Ich habe verstanden, dass die gesamte Verbrauchsteuergesetzgebung in dieser Regierungsperiode reformiert werden soll, was auch dringend notwendig ist, da das aktuelle Gesetz aus dem Jahr 1993 stammt. Der Gedanke ist jetzt, dass es mehr in Richtung einer Zuckersteuer gehen soll und die Gesundheit eine größere Rolle in diesem Gesetz spielen wird.
Entschuldigung, es wurde kein Text zur Übersetzung bereitgestellt.
Fortsetzung folgt ....
Weitere Artikel von René Van der Zel
XXL Nutrition-Livery beim Dutch GP in Zandvoort.
26. Aug. 2026 · 06:22Weiterlesen
Wir liefern nicht nur Shakes... wir bauen halbe Fitnessstudios
12. Apr. 2026 · 15:04Weiterlesen
Wie René van der Zel mit XXL Nutrition die 100 Millionen Euro überschritt - ohne dies zum Ziel zu haben.
10. Nov. 2025 · 09:48Weiterlesen